Coyuntura y perspectivas del sector de vehículos en Colombia
Compartir:


La clase media colombiana ha podido acceder a bienes durables, como los vehículos, gracias a condiciones favorables durante los últimos diez años. Desde 2010 se observa una cierta desaceleración, debido a la disminución en la confianza del consumidor.
Los cambios económicos estructurales y el mercado de vehículos en Colombia En editoriales anteriores se ha hecho mención sobre las transformaciones económicas del país, que han permitido avances importantes en la capacidad de compra y el acceso al crédito de los hogares. Esta vez dedicamos este espacio para analizar el crecimiento del mercado de vehículos, la coyuntura actual y las perspectivas del sector, en medio de dichos avances estructurales.
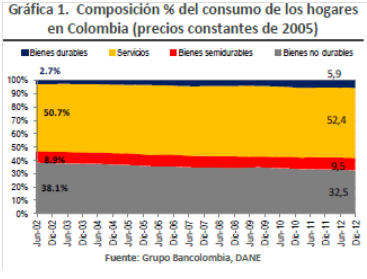
Es así como hoy en día el 5,9 por ciento del consumo de los hogares se destina a bienes durables (como los vehículos), más del doble una década atrás (ver gráfico 1).
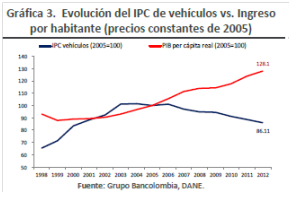
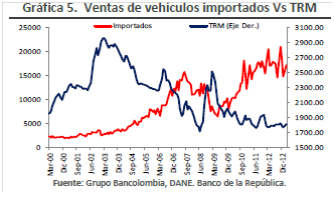
El mayor acceso a los vehículos también ha sido posible por el fenómeno deflacionario que ha tenido el sector (ver gráfico 3). La caída de los precios de los vehículos no solo se ha dado por la mayor competencia dentro del sector, sino por la tendencia de apreciación de la tasa de cambio en los últimos años, que ha inclinado la balanza en favor de los vehículos importados, con lo que su participación en las ventas ha pasado de 50% al comienzo de 2000 a 73% en la actualidad (ver gráfico 5).
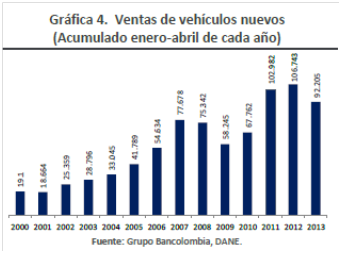
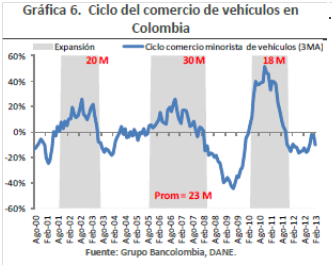
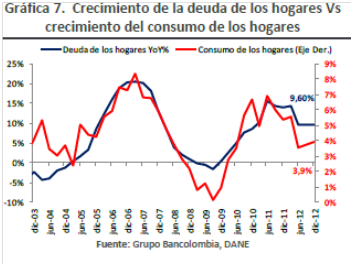
A pesar de estos avances seculares, en la actualidad las ventas de vehículos en Colombia atraviesan una fase de moderación (ver gráfico 6) que ya completa más de 20 meses. La desaceleración se ha dado después de un fuerte auge entre 2010 y 2011, cuando una porción importante de las ventas se anticipó uno o dos años, y llevó al sector a crecer a tasas superiores al 50% durante varios meses. Históricamente, el ciclo del comercio de vehículos en promedio se ha caracterizado por tener fases de expansión de 23 meses. Sin embargo, el más reciente ciclo de expansión perduró 18 meses, lo cual explica la rápida desaceleración del sector después de un pronunciado repunte. A su vez, también sugiere una continuidad en la moderación para los próximos meses. El acceso a los bienes durables puede hacerse con recursos propios o por la vía de la financiación (casi el 65% de las ventas de vehículos se financian). El reciente ciclo de expansión del consumo de los hogares se dio, entre otras cosas, gracias al mayor apalancamiento de las familias en créditos de consumo entre 2010 y 2011 (ver gráfico 7). Esto coincidió con el periodo de auge de las ventas de vehículos. A partir de finales de 2011, los hogares comenzaron un proceso de desapalancamiento que se ha mantenido en los meses recientes y que perduraría en lo que resta del año, lo cual permite prever que el crecimiento del consumo privado en 2013 será similar al de 2012 (4,3%). Ello también explica la moderación reciente de las ventas del sector.
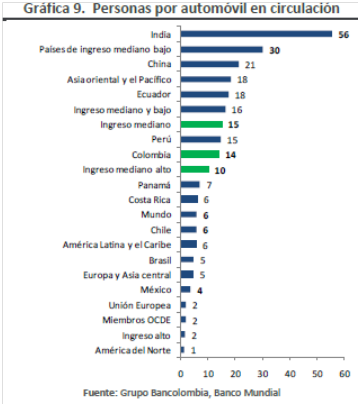
Las perspectivas de mediano plazo del sector: retos y realidades El tamaño del mercado de vehículos ha aumentado rápidamente en Colombia, lo que ha suscitado el interés de los agentes locales y extranjeros por aprovechar las oportunidades del sector. Las perspectivas de Colombia promoverían un crecimiento sostenido del mercado. Con un crecimiento económico promedio de 4,6% en los próximos años, un contexto de bajas tasas de interés e inflación baja y controlada, un acceso más fácil a financiamiento por parte de los hogares, el crecimiento del ingreso por habitante, y los niveles de personas por vehículos en circulación superiores a otras economías en la región y de niveles de ingresos similares, se prevé que el volumen de ventas del sector tiene espacio para duplicarse hacia 2020. Sin embargo, para que el crecimiento se consolide y sea sostenible en el tiempo las autoridades económicas y los agentes privados deben avanzar en varios temas importantes: la superación de los cuellos de botella en la infraestructura del país; el diseño y aplicación de políticas públicas y económicas que promuevan el uso racional del transporte privado amigable con el medio ambiente; y por último, el desarrollo e implementación de planes de largo plazo que promuevan mejoras estructurales en la movilidad.
* Economista senior. Macroeconomía. Colombia. Investigaciones Económicas y Estrategias. Grupo Bancolombia. egrivero@bancolombia.com.co Tomado de: Editorial Semanal. Investigaciones Económicas y Estrategias. Grupo Bancolombia. 17 de mayo de 2013.
|
| Egberto Alexander Riveros Saavedra*
|
Acerca del autor

Super web

0 comentarios