


Cláusula de escape a la regla fiscal: ajuste para el próximo gobierno
Compartir:


El Gobierno presentó sus argumentos para activar la cláusula de escape de la regla fiscal y tener mayor margen en el año y medio que le queda. Esta medida no está exenta de críticas en cuanto a su pertinencia, impactos macroeconómicos y especialmente las implicaciones que tendrá para el próximo gobierno, que deberá enfrentar el ajuste que genera.
Cláusula de escape de la regla fiscal
En el Marco Fiscal de Mediano Plazo (MFMP) 2025 el Ministerio de Hacienda y Crédito Público presentó las cifras macroeconómicas y fiscales para los próximos años. En este documento justifica técnicamente la activación de la cláusula de escape de la regla fiscal.
La regla fiscal es la ley que define los límites del déficit fiscal y el nivel de deuda del Gobierno. Se promulgó para “garantizar la sostenibilidad de largo plazo de las finanzas públicas”, que “contribuyan a la estabilidad macroeconómica del país”. Esta ley es de 2011 y fue reformada durante el período de Duque en 2021.
La cláusula de escape está contenida en un parágrafo de la ley. Permite “realizar un desvío temporal del cumplimiento de las metas fiscales fijadas (…) en el caso de que ocurran eventos extraordinarios o que comprometan la estabilidad macroeconómica del país”. El Consejo Superior de Política Fiscal (Confis, o sea, el Gobierno) es el encargado de activar esta cláusula de escape, y el Comité Autónomo de la Regla Fiscal (CARF) debe dar un concepto, que en todo caso no es vinculante.
En el MFMP 2025 se encuentran los argumentos técnicos del Confis; por su parte, el CARF publicó un comunicado donde expone por qué da un concepto desfavorable a la activación de la cláusula de escape.
Los argumentos del Gobierno y el CARF
El Gobierno presentó distintos escenarios para contemplar la pertinencia de la activación de la cláusula de escape. Argumenta que la variación en los precios internacionales del petróleo no aplica en el actual contexto porque no es la razón que ha afectado los ingresos fiscales este año.
Tampoco respalda su propuesta en una reducción significativa de las finanzas públicas, porque el Ministerio no encuentra en las cifras fiscales un impacto significativo. Tampoco ve un hecho sobreviniente, e incluso plantea que en 2024 sí existió por la caída del recaudo, pero en ese año no se propuso aplicar la cláusula.
El argumento del Gobierno se encuentra en la imposibilidad que tiene para ajustar el gasto público en las dimensiones que demanda la regla fiscal en el corto y el mediano plazo (2,1% del PIB y 4% del PIB, respectivamente), además de que requieren reformas legislativas desde el Congreso. Tal situación se explica, según el Gobierno, por el crecimiento del gasto inflexible de funcionamiento, que no se corresponde con los ingresos necesarios para cubrirlos.
Por esta razón “se conjuran riesgos macroeconómicos derivados de una eventual parálisis del Estado”. Y se justifica la cláusula para “concertar medidas de ajuste que exceden el período de gobierno, permitiendo encauzar las finanzas públicas hacia una senda de sostenibilidad como lo exige el principio constitucional”.
En últimas, el argumento del Gobierno obedece a las rigideces propias de los gastos del nivel nacional central, que implican una incapacidad estructural de corregir el aumento de los compromisos o la necesidad de aumentar estructuralmente los ingresos fiscales solo por las acciones del Gobierno en el corto plazo.
El CARF, por su parte, afirma que “la cláusula de escape no está contemplada para este tipo de situaciones”. El Comité no encuentra en la solicitud del Ministerio “una explicación suficiente de la pertinencia de la cláusula en una situación fiscal como la actual”.
Implicaciones fiscales y macroeconómicas
La cláusula prevé el desvío del déficit fiscal para los años 2025, 2026 y 2027. Como se observa en la siguiente gráfica del MFMP 2025, para el año 2025 corresponde a 2,1% adicional de déficit como proporción del PIB, para 2026 1,4% y para 2027 0,8%. Para el año 2028 se proyecta volver a los niveles que corresponden a la senda de la aplicación de la regla fiscal.
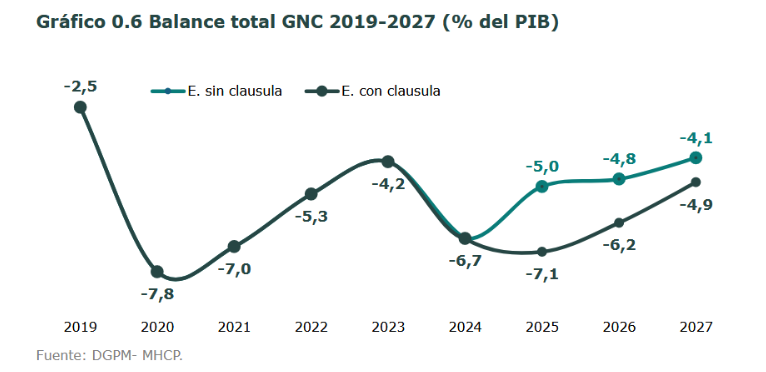
Por otro lado, la deuda neta del gobierno nacional central se incrementaría del 59,3% del PIB en 2024 al 63,8% en 2027. Luego habría una reducción hasta el 61,3% en 2036, una cifra que estaría por encima de la observada durante la pandemia del Covid-19 (60,7% del PIB).
El aumento de la deuda y el cumplimiento o incumplimiento de la regla fiscal impactan principalmente en las señales de riesgo país que se envían a calificadoras de riesgo crediticio y a actores del mercado financiero, que afectan el costo del endeudamiento. De hecho, los últimos cambios de calificación de Moody’s y Standard & Poors, que deja al límite el país de un grado de especulación. También impactan en el pago por servicio de deuda (intereses), lo que en cadena impacta sobre el presupuesto disponible para funcionamiento e inversión.
En todo caso, tanto el escenario de cumplimiento de la regla fiscal con recorte de gasto focalizado en inversión como la cláusula de escape tendrían impactos sobre el crecimiento del PIB, la tasa de desempleo, la inflación y el recaudo tributario para el período 2025-2036. La situación fiscal del país y los ajustes requeridos para tramitarlos incidirían sobre el crecimiento y otras variables económicas del país. Si bien el impacto se prevé menor en el caso de la cláusula de escape, no resulta ser un escenario positivo en crecimiento económico (que caería en 0,4%) ni en desempleo (aumentaría en 0,3%).
Nuevas reformas tributarias
Retomar la senda de deuda de la regla fiscal requeriría reformas tributarias para reducir el déficit fiscal. El Gobierno plantea una en 2025 que pueda recaudar entre $4 billones y $8 billones, con una propuesta similar a la del Proyecto de Ley de Financiamiento, con IVA a las apuestas en línea, modificación de impuestos al carbono y otros impuestos dirigidos a las Iglesias y a productos contaminantes como insecticidas y vapeadores.
El MFMP plantea para después de 2026 la necesidad de una reforma tributaria estructural que modifique el IVA y el impuesto al consumo, y aumente el impuesto de renta. Con esta reforma se espera recaudar entre $19,6 billones y $25,4 billones. También se plantea realizar un análisis estructural del gasto para evaluar recortes y focalización. En todo caso, se envía la responsabilidad del ajuste estructural al próximo gobierno.
Los gastos de funcionamiento
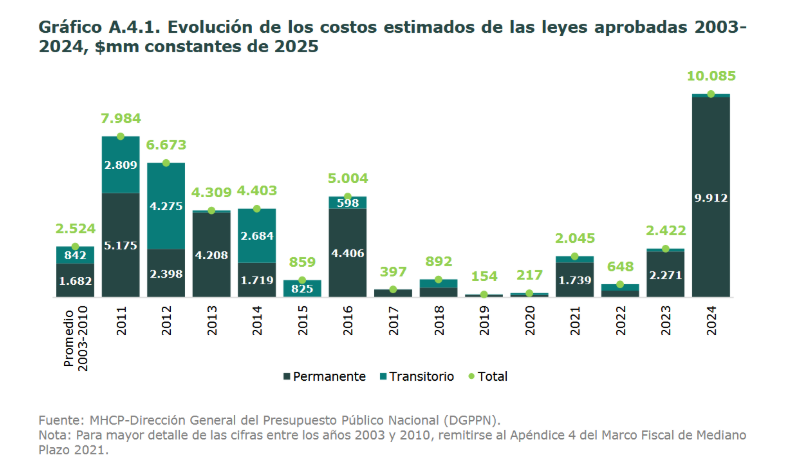
Colombia tiene una estructura de gastos de funcionamiento altamente inflexible. Entre los factores que deben cubrirse por ley y no pueden modificarse son los gastos en salud, educación, sanidad y agua potable que la Nación distribuye a las regiones por Sistema General de Participaciones. También lo destinado a pensiones desde el presupuesto, los recursos para Adres, subsidios de energía, los recursos para las universidades públicas para su base presupuestal y los salarios de funcionarios públicos que deben garantizarse, como Congreso, jueces y entidades públicas del orden nacional, entre otros. Según el MFMP, en 2025 los gastos inflexibles ascienden al 92% del Presupuesto General de la Nación (PGN). En otra sección del MFMP 2025 hay un elemento que es clave en este sentido, el aumento de nuevos costos a partir de leyes en el Congreso.
Desde 2011 la evolución de estos gastos ha variado, pero se observa un crecimiento sin precedentes en 2024, con casi $10,1 billones de costos de las nuevas leyes, $9,9 billones de los cuales son gastos permanentes. Es clave anotar que el aval fiscal para la aprobación de estas nuevas leyes lo dio el mismo Ministerio de Hacienda. Fue aprobado o viabilizado desde el mismo Gobierno.
¿Un escenario inevitable?
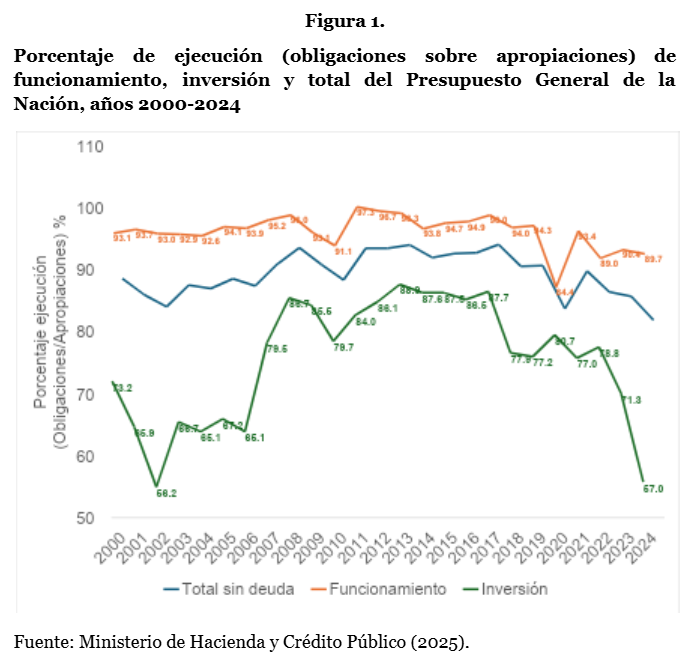
Si bien es un hecho que existe un alto porcentaje del presupuesto público inflexible, porque son gastos que se garantizan por leyes y no es posible reducirlos sin otras leyes, estos argumentos contrastan con la baja ejecución presupuestal del mismo Gobierno. La siguiente figura muestra que la ejecución de funcionamiento se ha ubicado por debajo del 90% en los años 2022 y 2024. Valores así de bajos solo se vieron en la pandemia. En inversión la situación es peor: la ejecución fue del 71,3% (desde 2006 no era tan bajo) y en 2024 fue del 57%, solo comparable con la cifra del año 2002.
Otro problema es la aprobación de presupuestos que no corresponden con los ingresos fiscales esperados. Se generó una brecha entre lo previsto en impuestos y lo efectivamente recaudado. Eso requirió recortes que ascendieron a más de $28 billones en el año 2024 y el aplazamiento de gasto con el que arrancó el año 2025 de $12 billones. Se proyectaron así gastos que no tienen un respaldo en ingresos, pero además que no se está ejecutando en la anualidad que exige el Presupuesto General de la Nación. Los rezagos presupuestales tampoco presentan claramente si cuentan con fondos para ejecutarse el siguiente año.
Discursos y acciones contradictorias en lo fiscal
El gobierno Petro ha tenido respuestas variopintas en su política fiscal. Por un lado, sus primeros tres ministros de Hacienda (Ocampo, Bonilla y Guevara) tuvieron un enfoque de cumplimiento de la regla fiscal, explícito como mensaje político y en su accionar práctico. Se aprobó la reforma tributaria de 2022 con incremento en el recaudo, se aumentó el precio de la gasolina para dejar de pagar del presupuesto el diferencial de precios a Ecopetrol (FEPC) y se realizaron los recortes requeridos para ajustar el presupuesto de 2024 y 2025.
En sentido contrario van los anuncios del presidente, casi una exigencia, de aumentar gasto público en distintos niveles del Estado, sin reformas estructurales de ingresos que lo sostengan.
En el Congreso se han aprobado la reforma pensional, la reforma al Sistema General de Participaciones y está en trámite la reforma a la salud. Las tres tienen costos fiscales aún no esclarecidos que tendrían impactos permanentes.
¿Es la regla fiscal un imperativo evidente para la buena salud?
Existe un debate académico y político sobre la conveniencia de la estructura actual de la regla fiscal, e incluso sobre su existencia misma. Estas reglas se incumplen en países europeos, donde entre 1998 y 2019 ha incumplido la regla en 50% y los objetivos de mediano plazo se incumplieron en el 80% de las observaciones (ver estudio).
La regla fiscal en Colombia tiene una estructura rígida. Se mide a partir de una variable que debe ser estimada y no se observa directamente (Balance Primario Neto Estructural), por lo cual depende de supuestos y planteamientos que tienen debates teóricos y técnicos entre economistas. Los límites del nivel de deuda como proporción del PIB no tienen un sustento técnico robusto (el límite del 71% del PIB), lo cual han discutido autores por ser un número arbitrario.
Por esto han surgido distintas propuestas para modificarla. La propuesta de regla fiscal verde que se presentó en el proyecto de Ley de Financiamiento y fue desarrollada por el equipo del Ministerio de Hacienda donde se encontraba el economista Manuel Martínez (QEPD) era una propuesta innovadora para dar flexibilidad de acuerdo con necesidades de desarrollo sostenible. Sin embargo, esta propuesta no ha sido retomada por el Gobierno.
El escenario viable de discusión estructural en este contexto, sería una propuesta de reforma tributaria integral, pero al tiempo deberían aclararse las cuentas del Gobierno, en particular de su ejecución, para valorar realmente los gastos inflexibles. Así, con cifras claras, evaluar las necesidades de reformular la regla fiscal, no al capricho de las necesidades de corto plazo de un gobierno, sino en un horizonte de mediano plazo de necesidades para apuestas de política como la industrialización.
El escenario de la cláusula de escape deja ver un gasto que solo es financiable mediante deuda, y que el Gobierno busca garantizar a toda costa en 2025, así represente botarle la pelota al próximo gobierno, obligado a cometer un ajuste con enormes consecuencias políticas.
Le recomendamos: Jesús Botero García
Acerca del autor

Diego Cortes Valencia
*Economista y Magíster en Ciencias Económicas de la Universidad Nacional de Colombia.

0 comentarios
Escrito por:
Diego Cortes Valencia
*Economista y Magíster en Ciencias Económicas de la Universidad Nacional de Colombia.


