


Crecimiento económico y los pendientes de la reactivación económica
Compartir:


Para el tercer trimestre de 2024 la economía colombiana presentó un crecimiento del 2 % anual. Aún cuando es una tasa de crecimiento alta, comparada con lo observado en 2023, esta cifra es inferior a lo proyectado por diversos analistas y muestra factores pendientes para la recuperación económica.
Las buenas cifras del tercer trimestre
Colombia creció 2 % anual. Al analizar la cifra por el efecto estacional y calendario (que permite comparar con los trimestres anteriores los resultados de crecimiento), se observa que no se había presentado un crecimiento tan alto desde el primer trimestre del año 2023.
Para varios analistas, estos resultados son la muestra positiva de la recuperación económica. El aumento obedeció al crecimiento de los sectores construcción de carreteras y vías, proyectos de servicio público y otras obras de ingeniería civil (16,5 %) de actividades artísticas y de entretenimiento (16 %), agricultura, ganadería, caza, silvicultura y pesca (10,7 %). En el sector agropecuario, el predominio de crecimiento fue en el café (33,6 %), la pesca y acuicultura (18,2 %) y los cultivos transitorios y permanentes (9,5 %).
Por el lado del gasto económico, que es otra forma de medir el PIB, el crecimiento anual estuvo empujado por la formación bruta de capital (inversión), que creció 22,7 %. Las importaciones crecieron 11 % y las exportaciones 3,8 %, lo cual muestra cifras relevantes en términos de demanda económica.
En formación bruta de capital fijo, el crecimiento anual se presentó en edificios y estructuras distintas a vivienda (12,8 %), recursos biológicos cultivados (11,8 %) y maquinaria y equipo (5,9 %).
El PIB del tercer trimestre desde otra arista
Aunque el crecimiento anual se mantiene en cifras positivas para el tercer semestre, los resultados se encuentran por debajo de proyecciones de distintos agentes como bancos privados (entre 2,1 % y 2,5 %), e incluso lo estimado por el Banco de la República (2,4 %).
Si bien los sectores agropecuarios, actividades artísticas y construcción de carreteras y otras obras de ingeniería civil muestran un crecimiento alto durante este trimestre, en el peso de toda la producción trimestral representan menos del 12 %, sumados los tres sectores juntos.
El limitado tamaño de los sectores que más crecieron en el tercer trimestre se expresa también en el crecimiento trimestral del PIB. Para el tercer trimestre fue del 0,2 %, por debajo de los otros dos trimestres del año 2024. De hecho, al comparar los crecimientos trimestrales se observa que el crecimiento anual del 2 % se mantiene gracias al crecimiento trimestral del primer trimestre de 2024 (1,2 %), pero que después de ello cayó este crecimiento.
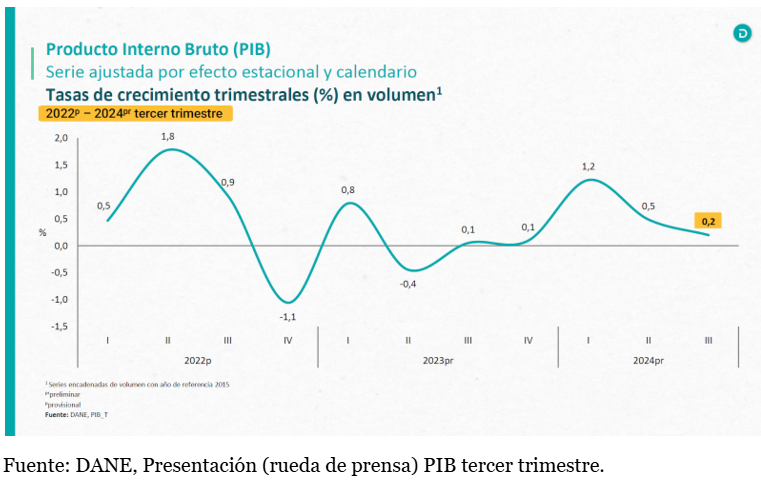
Esto confirma que más que un crecimiento económico con signos de recuperación económica sostenido, lo que se está observando en la economía fue una recuperación ante el mal resultado del año 2023, pero que faltan muchas condiciones para garantizar una recuperación efectiva.
Los sectores que aún presentan signos negativos son el de explotación de minas y canteras (-7,1 %). Acá hay una reducción anual del 18,8 % en la extracción de piedra, -1,4 en la extracción de petróleo crudo y gas natural y -3,8 % en extracción de minerales metalíferos. Las cifras negativas del sector llevan los tres trimestres del año 2024.
Estos resultados son coherentes con la política antiextractiva que ha promovido el gobierno Petro desde que se posesionó, pero tienen un grave efecto por la importancia del sector de hidrocarburos en la economía colombiana. En su conjunto, para el tercer trimestre este sector representó el 3,7 % de la producción trimestral del país.
Otro sector que sigue en cifras negativas es el de industria manufacturera. El crecimiento anual para el tercer trimestre fue de -1,3 %. En total, suman seis trimestres con crecimientos anuales en negativo para el sector. Casi todos los sectores industriales, como confecciones, calzado, muebles, productos de madera, entre otros, se encuentran en cifras negativas. Para el tercer trimestre, el sector industrial representó el 11 % del PIB trimestral, lo cual muestra la importancia de este sector en la economía colombiana y lo grave que es mantener estas cifras negativas.
Las cifras industriales no han despegado, a pesar de que el país cuenta con una política pública y un CONPES de reindustrialización aprobado, que tiene recursos para promover el sector.
Finalmente, el sector de construcción de edificaciones residenciales y no residenciales tuvo una variación de crecimiento de -1,7 %, con lo que suma cinco trimestres con cifras negativas en este renglón. Coincide con la caída de 9,1 % de la demanda en vivienda y los seis trimestres en que ha caído el crecimiento de la demanda de este tipo de inversión en el país.
Por el lado de la demanda, en la variación anual no hubo ningún sector en cifras negativas, pero el gasto del Gobierno apenas creció 0,1 %. Esto porque en la variación trimestral el gasto gubernamental se redujo -8,2 %, lo cual empuja la cifra a la baja. Esto se explica por los recortes que definió el gobierno nacional para ajustar el presupuesto del año 2024 y así poder ajustar el gasto del Presupuesto General de la Nación a los ingresos reales de recaudo de impuesto, que fueron proyectados mucho más alto que lo realmente obtenido en el año.
Cierre de 2024 y lo que se puede esperar para 2025
Con estas cifras es previsible tener algunos comportamientos sobre la economía colombiana para culminar el año y la expectativa de crecimiento en 2025.
La reducción de tasas de interés por parte del Banco de la República es una variable que promueve la demanda de crédito para consumo e inversión. El crecimiento de la inversión puede explicarse por este factor, por lo cual se puede esperar un aumento de producción en los próximos trimestres. Las inversiones, en general, son síntoma de reactivación de producción y generación de empleo para los siguientes meses en que se realizan.
Es fundamental que esta política de reducción de tasas de interés continúe para aumentar la inversión y el consumo de la economía en próximos trimestres. Eso dependerá de que continúe la reducción de la inflación del país y se acerque o supere las expectativas del Banco de la República.
Las buenas cifras de la producción cafetera se suman al buen precio internacional que se registra actualmente por el producto y el alto precio del dólar que experimenta el país. Esto no solo aumentará los ingresos cafeteros, sino que el aumento de dólares puede impactar en la reducción de su cotización.
Por el lado del sector minero-energético, el panorama es bastante incierto. Existió la buena noticia de la exploración del proyecto Sirius para garantizar explotación de gas natural y garantizar la cobertura de demanda interna con ese producto. Sin embargo, persisten las caídas de utilidades de Ecopetrol y aumentan los escándalos sobre el presidente de la empresa, lo que afecta la imagen y la cotización en bolsa de la compañía. Esto no solo afecta la soberanía energética del país, sino que impacta en la adquisición de los recursos necesarios para el proceso de transición energética.
Finalmente, es fundamental que el gobierno nacional, desde el Ministerio de Comercio, Industria y Turismo, explique el proceso en el que se encuentra la implementación de la política de reindustrialización. Existen recursos asignados y acciones de política puntuales que podrían beneficiar el sector, pero aún no se observan en sus cifras. Este sector es crucial en un proceso efectivo de reactivación económica, tanto por su peso en el PIB, como por los empleos adicionales que puede generar.
Si bien la economía tendrá un mejor comportamiento que el observado en 2023, no es posible cantar victoria sobre la reactivación económica. Aún persisten enormes retos para consolidar un crecimiento sostenido, y solo es posible con la coordinación activa del gobierno nacional para la promoción de sectores estratégicos. Sin embargo, las limitaciones fiscales para los años 2024 y 2025 ponen aún mayores restricciones a la capacidad de acción que pueda tener el Gobierno para este propósito.
Le recomendamos: La vivienda en tiempos de estrechez fiscal
Acerca del autor

Diego Cortes Valencia
*Economista y Magíster en Ciencias Económicas de la Universidad Nacional de Colombia.

0 comentarios
Escrito por:
Diego Cortes Valencia
*Economista y Magíster en Ciencias Económicas de la Universidad Nacional de Colombia.


