Compartir:


El nuevo gobierno propone reorientar la política de salud hacia la atención urgente de más de un millón de pacientes graves. El desafío será financiar un plan de choque de $10 billones sin recursos adicionales y con controles que eviten pagos duplicados o desvíos.
El plan de choque en salud: cambio de paradigma y el gran lío de la plata.
El gobierno de Petro basó su estrategia en salud en prestar servicios per cápita más baratos y con mayor cobertura poblacional, esperando tener un gran impacto en la salud y en la política electoral, impacto que, por cierto, fue moderado en ambos espacios, pero que sí creó un “hueco” en la atención a los enfermos graves.
La “Patria Milagro” busca cerrar ese hueco con un Plan de Choque centrado en atender a poco más de un millón de pacientes graves, mediante servicios per cápita más costosos. A diferencia de los equipos extramurales de Petro, la apuesta es responder a demandas urgentes, salvar vidas, fortalecer el prestigio del nuevo gobierno y, en palabras de la ministra Ana María Vesga, “estabilizar el sistema”.
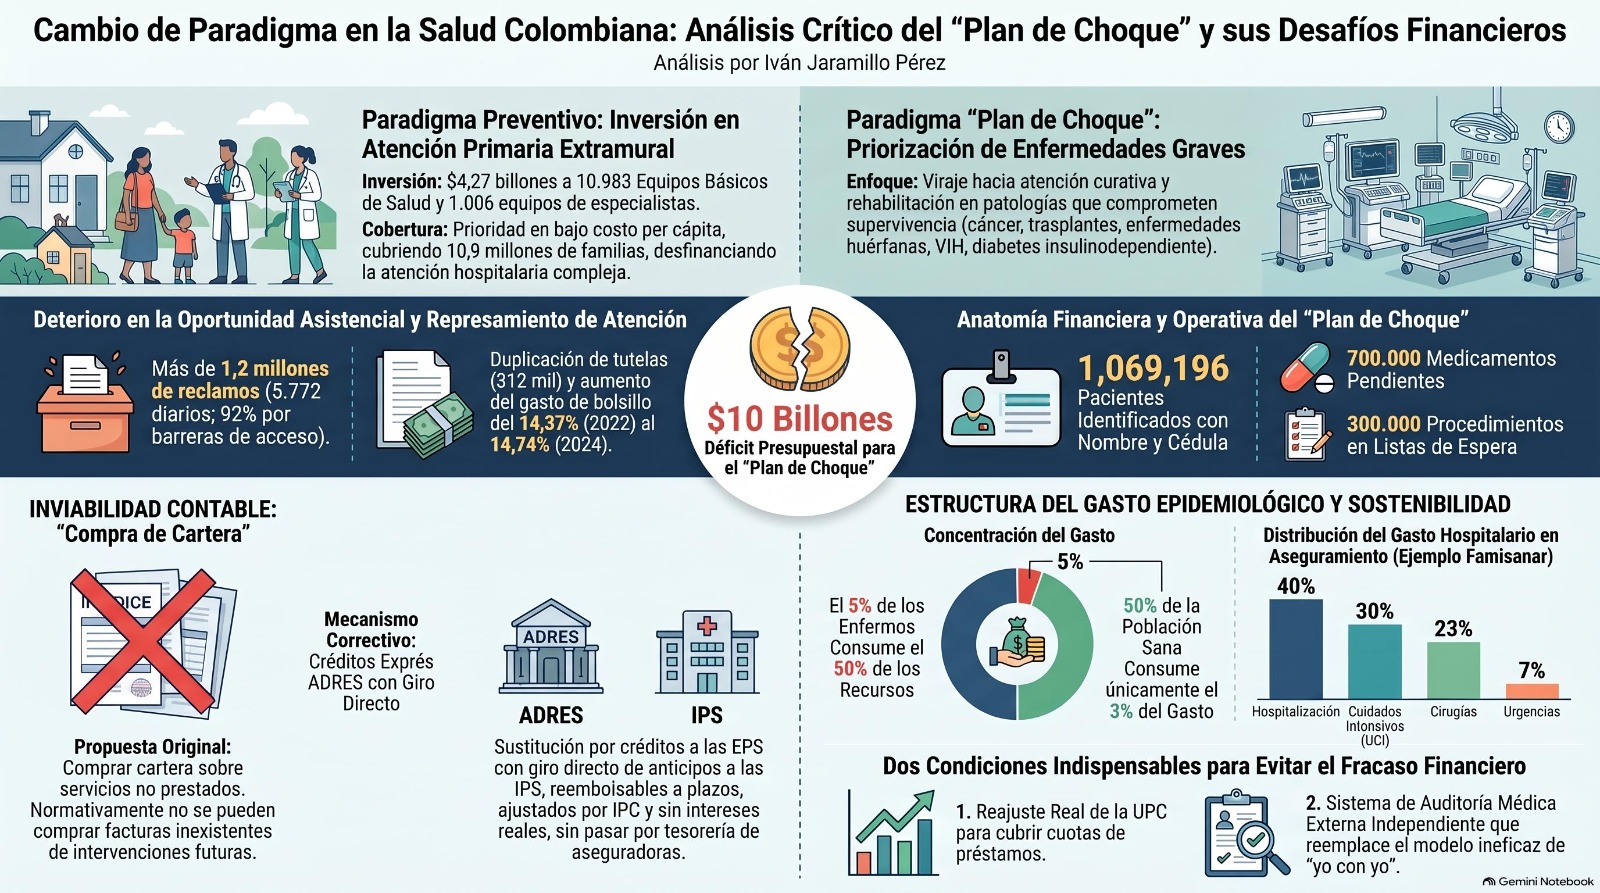
El Plan de Choque, estimado en $10 billones, carece de financiamiento. La inviable compra de cartera fue sustituida por créditos exprés de la Adres, girados directamente a los prestadores y reembolsables sin intereses por las EPS; por tanto, no implica recursos nuevos.
En el sistema de salud colombiano no solo cambiaron el gobierno y la dirección del Ministerio, sino también el paradigma que orienta su gestión, un giro que merece ser analizado.
La visión de Petro que guio la salud en el anterior gobierno
El gobierno de Petro dio prioridad a la prevención, la predicción y la promoción para evitar enfermedades y detectar oportunamente los riesgos.
Con base en la Ley 1438 de 2011, se reforzó la atención primaria extramural mediante visitas domiciliarias y servicios fuera de la red hospitalaria. Hasta junio de 2026, el Ministerio reportó 10.983 Equipos Básicos de Salud y 1.006 equipos de especialistas, con cobertura de 10,9 millones de familias: hasta el 57% de la población, si los datos son exactos y no incluyen atenciones repetidas.
La estrategia costó $6,87 billones. Aunque podría reducir a largo plazo el agravamiento de enfermedades prevenibles, aún no hay evidencia sólida de que haya disminuido los costos generales del sistema.
Los datos tampoco muestran una mejora sostenida: según el DANE, las muertes bajaron de 287.000 en 2022 a 268.000 en 2023, pero volvieron a subir a 283.378 en 2025. Si bien no todas se deben a fallas del sistema, las 291.143 tutelas y más de 1,2 millones de reclamaciones muestran un creciente déficit de atención a los enfermos.
El plan de choque: ¿marca el camino en el nuevo gobierno? ¿o es aún prematuro afirmarlo?
Como señaló Fernando Galindo en El Espectador, el 21 de septiembre el presidente de la Espriella anunció la primera fase del Plan de Choque en Salud, dirigido a más de un millón de usuarios con medicamentos y procedimientos pendientes. Entre enero y julio de 2026 se registraron más de 1,2 millones de reclamos —unos 5.772 diarios—, de los cuales el 92% se debió a barreras de acceso. La estrategia preventiva de Petro habría debilitado la atención hospitalaria y quirúrgica, como sugieren el aumento de las tutelas y las reclamaciones y el alza del gasto de bolsillo del 14,37% en 2022 al 14,74% en 2024; aunque pudo haber causado muertes evitables, las cifras oficiales muestran una reducción de la mortalidad materna e infantil.
Se debe señalar, además, que Colombia supera ampliamente el promedio de la OCDE en mortalidad prevenible (304 por 100.000 habitantes, frente a 145) y tratable (115 frente a 77).
Con estos datos, el gobierno de la Espriella plantea un plan de choque para atender las urgencias de alta complejidad. La ministra Ana María Vesga ha identificado 1.069.196 pacientes, incluidos casos de cáncer, trasplantes, enfermedades huérfanas y neurodegenerativas, diabetes insulinodependiente y VIH; 700.000 esperan medicamentos, y 300., procedimientos. La prioridad será tratar enfermedades graves ya diagnosticadas que comprometen la supervivencia.
El Plan de Choque, anunciado por $10 billones, no cuenta con respaldo presupuestal y solo tendría medio billón para su primera fase. Como los servicios pendientes aún no se han prestado ni facturado, la compra de cartera es inviable; por ello, el Gobierno optó por anticipos o créditos a EPS e IPS, girados directamente a los prestadores.
El sistema atiende a mucho más de un millón de enfermos graves: registra 124,97 millones de consultas anuales, 4,78 millones de atenciones de urgencia y 2,83 millones de hospitalizaciones. En EPS como Famisanar, excluidos consultas y medicamentos, el gasto se distribuye entre hospitalización (40%), UCI (30%), cirugías (23%) y urgencias (7%); aún es pronto para saber si estas cifras definirán la política permanente del nuevo gobierno.
Impacto del plan de choque en el gasto de salud
El aseguramiento se basa en la solidaridad: los 51.422.914 afiliados —el 97,2% de la población— aportan mediante contribuciones o impuestos según sus ingresos y reciben atención según sus necesidades. En 2022, los regímenes contributivos y subsidiados tenían coberturas similares, aunque este último podría estar sobredimensionado.
Según la encuesta estadounidense MEPS-AHRQ, el 5% de los pacientes concentra la mitad del gasto en salud, mientras que la mitad más sana consume apenas el 3%.
Para dimensionar el plan, en 2025 la Adres administró $100 billones para financiar a las EPS, mientras que el gobierno de Petro destinó $6,87 billones adicionales —el 6,87%— a equipos extramurales que habrían cubierto hasta el 57% de la población.
Petro dio prioridad a servicios preventivos baratos y de amplia cobertura; De la Espriella propone atender a un millón de enfermos graves, con mayor impacto público, pero a un costo más alto. Las EPS destinan a la prevención solo el 1,9% de sus recursos en el régimen contributivo y el 5,1% en el subsidiado. De ahí la importancia del aseguramiento solidario: todos aportan y los enfermos reciben más, conforme al artículo 48 de la Constitución.
La ingeniosa estrategia de la compra de cartera sin poner plata
La novedad del plan es financiarlo sin recursos presupuestales adicionales, mediante un préstamo de la Adres que dé liquidez a las EPS e IPS. La compra de cartera, inicialmente anunciada, enfrenta un obstáculo: busca cubrir servicios aún no prestados ni facturados. Las IPS facturan a las EPS, que auditan y postulan el pago ante la Adres.
La Ley 100 de 1993 estableció un pago en dos etapas: el Fosyga, hoy Adres, giraba mensualmente a las EPS la UPC según sus afiliados; estas anticipaban a las IPS hasta el 90% de los servicios autorizados y pagaban el 10% restante tras auditar las facturas.
Ante las demoras y los riesgos en el manejo de recursos, el Ministerio implementó el giro directo: la Adres paga a las IPS y las EPS solo autorizan servicios y revisan cuentas, sin administrar el dinero. Creado en 2011 para el régimen subsidiado y luego ampliado, en 2026 cubre el 90% de los recursos del aseguramiento, por lo que las EPS solo intermedian el 10% de la UPC.
Lo más increíble es que el Gobierno está sin liquidez y quiere que Adres preste dinero para su “plan de choque” mediante la eventual compra de cartera a las IPS-EPS. Pero hasta ahora solo ha creado un galimatías jurídico difícil de resolver, la situación está así:
- El Gobierno prometió, pero no tiene $10 billones para su plan de choque. Quizás solo para una primera etapa de $1 billón.
- El Gobierno cree que el único que puede resolver el problema sería la Adres, que podría, según se cree, servir de vehículo para prestar la plata que se necesita mediante “la compra de cartera”, según la versión inicial.
- Pero el plan de choque pretende financiar servicios o medicamentos que no se han prestado y que están represados para más de un millón de personas.
- La norma establece que la compra de cartera implica adquirir facturas, las cuales en este caso no existen.
- Pero ¿cómo comprar facturas por servicios que no se han prestado y que, por tanto, no tienen factura?
- La única forma sería prestar plata a las EPS, garantizando su reembolso en cuotas o mediante descuentos futuros durante un año.
- Pero no se puede prestar plata ni hacer anticipos a las EPS sin factura, porque la legislación anterior eliminó esta posibilidad al obligar a girar directamente a las IPS el 90% de los recursos, con base en la postulación de facturas ante la Adres.
- Si la norma se modifica y no se exige factura previa, ¿para qué establecer la compra de cartera? Esta se convierte en un proceso inútil. Quien conoce de contabilidad sabe que los anticipos se entregan con base en contratos y autorizaciones y no requieren factura.
- Pero luego, cuando las IPS emiten la factura, está ya está pagada en un 90% mediante los anticipos de la Adres; entonces, ¿para qué vender la factura si la Adres solo debe el 10% de su valor?
El sistema de crédito directo a las EPS-IPS para el plan de choque
Como era lógico esperar, el Ministerio le debió “echar tierra” a la idea de comprar cartera a futuro y está montando un sistema nuevo de giros directos para el “Plan de choque”, el cual deberá incluir:
- Asignación de un monto específico a cada IPS-EPS comprometida en el Plan de choque.
- Un convenio regulatorio sobre el contenido de las prestaciones y los medicamentos, y sobre la operación y la auditoría del proceso.
- Un giro directo a los prestadores, sin pasar por la tesorería de las EPS, y que sirva de anticipo a las IPS.
- Una obligación de reembolso por parte de las EPS dentro de un plazo determinado.
- Un reembolso sin intereses reales y ajustado por el IPC.
- Una cuota de descuento por pagos futuros
- Informar a la mesa de control de la cual forman parte el Ministerio, Adres y la Superintendencia de Salud.
En conclusión, el Gobierno ha optado por modificar la regulación y crear un sistema de crédito para EPS e IPS, autorizado mediante el Decreto 780 de 2016. Sin embargo, con o sin plan de choque, la Adres debe pagar las facturas de las EPS cuando correspondan a la vigencia y exista una UPC asignada, incluso si el paciente no figura entre los 1.069.196 priorizados.
Su éxito exige dos condiciones: reajustar la UPC para que las EPS financien el plan y paguen los créditos, como ordena la Corte Constitucional, y establecer una auditoría médica independiente que evite pagos duplicados y el desvío de recursos.
El plan solo será creíble si, además de atender a los pacientes represados, impide que los recursos públicos vuelvan a ser capturados o desviados por los distintos actores del sistema.
Le recomendamos: Le recomendamos: Habemus ministra de Salud: el verdadero plan de choque

1 comentarios

Escrito por:
Iván Jaramillo
* Magister en Administración Pública del CIDE (México), director administrativo de la Asamblea Constituyente, secretario general del Fondo Nacional Hospitalario, coordinador del Programa de Consolidación del Sistema Nacional de Salud, docente universitario y consultor internacional.