¿Tiene la política monetaria efectos redistributivos?
Compartir:


La política monetaria ejerce un impacto significativo sobre la distribución del ingreso y la riqueza. La inclusión de variables financieras y distributivas en las reglas de política monetaria contribuiría a la reducción de las brechas de desigualdad. El desafío implica adoptar una perspectiva que reconozca que la estabilidad financiera y la reducción de la desigualdad son esenciales para el desarrollo sostenible de Colombia.
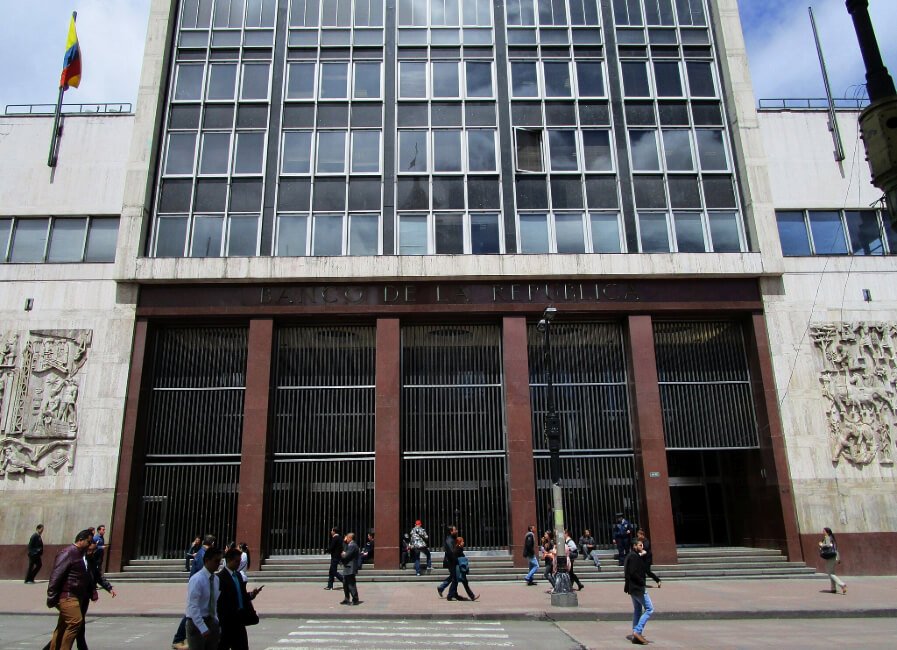
 Cada vez que se aproxima el nombramiento de nuevos miembros de la Junta Directiva del Banco de la República, resurge entre algunos economistas, entre los cuales nos encontramos quienes escribimos esta columna, la ilusión de que los codirectores que sean nombrados traigan a la Junta ideas frescas. Que las decisiones de política monetaria que se tomen sean más conscientes de los múltiples efectos que los cambios en las tasas de interés generan sobre diversas variables económicas fundamentales y no solo sobre la inflación. Y es que, como bien lo señaló Cristian Frasser hace unos meses en un artículo, “la Constitución Política compromete la política económica del Estado a dar pleno empleo a los recursos humanos, y (por lo tanto) la política monetaria no podía desvincularse de ese propósito”.
Política monetaria y desigualdad: Más allá del control de la inflación
Una política monetaria que se empeñe ciegamente en reducir la inflación, cueste lo que cueste, sea cual sea el origen de la misma, se reduce a la “pobre aritmética” de subir la tasa de interés cuando la inflación sea mayor que la indicada por el rango meta y a bajarla cuando, en ausencia de presiones inflacionarias, convenga hacerlo para estimular el crecimiento económico del país. La preponderancia que se le da en Colombia al control de la inflación como objetivo casi único de política monetaria conviene ser revaluada por un énfasis más profundo en la estabilidad macroeconómica general, lo cual implica considerar y entender mejor los efectos de los cambios en la tasa de interés de política sobre variables claves de la economía como el empleo, los precios de los activos reales y financieros, y la distribución del ingreso.
Los efectos de la política monetaria sobre el empleo y el precio de los activos han sido discutidos en el país, tanto en artículos académicos como en columnas de opinión. En esta columna nos enfocamos en un aspecto que ha sido discutido un poco menos, el efecto que tiene la política monetaria sobre la redistribución del ingreso y la riqueza.
Desde la crisis financiera global de 2008-2010, los efectos distributivos de la política monetaria han ocupado un lugar central en los debates académico y político. Aunque algunos economistas que han abordado este tema han asumido que tales efectos son principalmente transitorios, lo cual se alinea con la visión convencional de la neutralidad del dinero a largo plazo, ha empezado a aparecer una línea de la literatura que muestra que la política monetaria sí tiene efectos considerables sobre la distribución del ingreso y la riqueza. Dado que Colombia es, lastimosamente, uno de los países más desiguales del mundo desde diversas perspectivas, conviene pensar en la forma como desde la política monetaria se puede contribuir al objetivo de reducir la muy desigual distribución del ingreso y la riqueza en el país, para complementar el papel que juegan otras políticas económicas y sin olvidar el objetivo general de garantizar la estabilidad macroeconómica.
Canales redistributivos de la política monetaria: Un enfoque necesario para Colombia
Se han identificado por lo menos cuatro canales a través de los cuales la política monetaria afecta la distribución del ingreso y la riqueza.
- El primer canal, que es quizás el más estudiado dentro de la literatura relacionada, es el que se refiere a los efectos de las políticas monetarias contractivas, especialmente aquellas de larga duración, sobre los ingresos de los hogares por medio del efecto heterogéneo que estas políticas generan sobre la probabilidad de caer en desempleo. Como lo muestran varios trabajos, como el de Mumtaz y Theophilopoulou (2017), las personas con menores niveles educativos (familias pobres y vulnerables) tienen mayor probabilidad de quedar desempleados o de ver sus ingresos laborales disminuidos cuando la contracción monetaria reduce la demanda agregada, lo que genera reducciones en la actividad productiva y aumentos del desempleo.
- El segundo canal se refiere a la redistribución del ahorro que genera la política monetaria. Los aumentos en las tasas de interés generados por las políticas monetarias contraccionistas aumentan los ingresos y la riqueza de aquellos hogares que pueden ahorrar más, que son generalmente los de mayores ingresos de la población (Nakajima, 2015).
- El tercer canal, que se ha denominado canal de portafolio (Brunnermeier y Sannikov, 2012), tiene lugar cuando el tamaño y la composición de los portafolios de activos difieren entre los hogares. Bajo el supuesto (muy creíble) de que los hogares de mayores ingresos mantienen una mayor proporción de su riqueza en activos, estos se beneficiarían más de una política monetaria expansiva que aumentara el precio de los activos.
- Finalmente, el cuarto canal (Coibion y coautores, 2017) tiene que ver con la composición del ingreso de los hogares. Si una postura de política monetaria afecta de forma diferente los ingresos de capital y los ingresos del trabajo, el efecto de dicho choque sobre el ingreso de los hogares será distinto para aquellos en los que pesa más el ingreso de capital (hogares más ricos) y para aquellos hogares en los que pesa más el ingreso laboral (hogares más pobres).
Los distintos canales predicen efectos diferenciales de las posturas de política monetaria sobre la distribución del ingreso. Los trabajos empíricos recientes sobre el impacto de la política monetaria en la desigualdad de ingresos y riqueza arrojan conclusiones mixtas. Algunos muestran que los choques de política monetaria contractiva conducen a un aumento de la desigualdad de ingresos, mientras que otros estudios muestran que las políticas monetarias expansivas son las que aumentan la desigualdad de ingresos y, en particular, de riqueza, principalmente a través del canal de portafolio. La mayoría de estos trabajos se han hecho para países desarrollados como Estados Unidos, el Reino Unido y Canadá. Valdría mucho la pena extender la evidencia empírica para economías emergentes, especialmente para aquellas altamente desiguales como Colombia.
Pero, pese a los resultados mixtos, de estos estudios empíricos recientes se pueden concluir dos cosas. La primera es que la política monetaria sí incide sobre la distribución del ingreso y de la riqueza. Por lo tanto, vale la pena que las autoridades monetarias se esfuercen por entender mejor los efectos de los cambios de la tasa de interés de política sobre la desigualdad económica. Lo segundo es que el efecto final de los cambios de tasa de interés de política sobre la distribución del ingreso y de la riqueza depende crucialmente de la importancia que los distintos canales tengan en un contexto determinado. En el caso colombiano, por ejemplo, en el cual muy pocos hogares invierten en activos financieros y reales, probablemente los dos primeros canales pesen más que los dos últimos. Los autores de esta columna pensamos que, en el caso colombiano, probablemente las políticas monetarias contractivas, especialmente las de larga duración, pueden tener el efecto de incrementar la desigualdad del ingreso y de la riqueza.
Ahora bien, las cosas se complican cuando se tiene en cuenta que el efecto de la política monetaria sobre la distribución del ingreso puede depender también de la instancia de la política fiscal. Una política monetaria contractiva afecta la capacidad del Gobierno para realizar políticas fiscales expansivas. De hecho, al aumentar las tasas de interés, una política monetaria de este tipo aumenta el costo de fondeo del Gobierno en moneda local, lo cual implica que este debe destinar una mayor proporción de sus ingresos al pago de deuda y reduce su capacidad de realizar gasto e inversión pública. Si la política fiscal tiene el efecto de reducir la desigualdad del ingreso, las políticas monetarias contractivas tendrían el efecto adicional de reducir la capacidad que tiene la política fiscal de lograr dicho fin. De hecho, si la política monetaria contractiva se da en un momento de política fiscal austera, los efectos sobre la desigualdad podrían ser muy fuertes.
Estabilidad financiera y redistribución: Un reto pendiente para el Banco de la República
Pero cabría entonces la pregunta: ¿Qué puede hacer un banco central al respecto, aparte de analizar el impacto de la política monetaria sobre la redistribución del ingreso? Dado que las crisis financieras son costosas y tienen efectos redistributivos adversos a través de los canales mencionados en esta columna, una labor importante que puede cumplir es la de incluir explícitamente un objetivo de estabilidad financiera dentro de su regla de política. Los bancos centrales de algunos países, especialmente desarrollados, ya lo hacen, puesto que a partir de la crisis financiera global tienen claro que la estabilidad de precios no es una condición suficiente para lograr la estabilidad macroeconómica, especialmente en un mundo cada vez más globalizado financieramente. Sin embargo, en Colombia esto aún no se ha hecho.
Esta propuesta, planteada por varios estudiosos, tiene dos formas de implementación. La primera consiste en incluir la brecha financiera directamente dentro de la regla de política (ej., regla de Taylor) del banco central. Sin embargo, esta opción enfrenta dificultades, como la definición de la brecha financiera y la limitación de responder con un solo instrumento a objetivos no siempre sincronizados. La segunda opción, más viable, es incorporar variables financieras en la definición del producto potencial, el cual representa el nivel máximo sostenible de producción dados los recursos y la productividad de una economía. La estabilidad financiera, como lo evidenció la crisis financiera global, es clave para la sostenibilidad económica a largo plazo.
Diversos estudios indican que el crecimiento del crédito y los precios de la vivienda son variables claves que reflejan el estado del ciclo financiero. Incorporar estas variables al cálculo del producto potencial da lugar al “producto potencial neutral financiero”, cuya brecha se conoce como “brecha neutral financiera”. Un estudio realizado en 2016 mostró que esta brecha se comporta de manera diferente a la tradicional. Por ejemplo, en Colombia entre 1993 y 1997, la brecha neutral financiera fue más amplia, lo que sugiere una política monetaria más restrictiva, mientras que entre 1999 y 2003, fue más baja, lo que indica que la postura debió ser más laxa. Entre 2004 y 2013, la brecha neutral financiera fue más positiva que la tradicional, lo que sugiere la necesidad de una política más restrictiva. Aunque el producto potencial no es observable, episodios como la crisis financiera global demuestran que los bancos centrales deben considerar variables financieras en sus decisiones de política monetaria. Esto, no solo por el hecho de que para lograr mantener una inflación baja y estable es importante tener un sistema financiero estable, sino también porque de la estabilidad financiera depende en buena medida la estabilidad macroeconómica general, y esta es beneficiosa para lograr una distribución del ingreso y la riqueza menos desigual.
En términos generales…
Es innegable que la política monetaria, si bien a menudo no tiene como objetivo explícito la redistribución, ejerce un impacto significativo sobre la distribución del ingreso y la riqueza. En un país como Colombia, caracterizado por marcadas desigualdades socioeconómicas, resulta imperativo que las autoridades monetarias adopten una visión más profunda de las consecuencias redistributivas de sus decisiones. Ignorar estos efectos puede perpetuar las disparidades económicas y socavar el impacto de otras políticas diseñadas para promover el bienestar general.
La inclusión de variables financieras y distributivas en las reglas de política monetaria no solo constituiría un avance hacia una mayor estabilidad macroeconómica, sino que también permitiría contribuir, aunque de forma indirecta, a la reducción de las brechas de desigualdad. En un contexto global donde se reconoce cada vez más la interdependencia entre la estabilidad económica y la justicia social, el Banco de la República tiene la oportunidad de erigirse como un líder con una perspectiva innovadora. Esta perspectiva complementaría las políticas fiscales y fortalecería el tejido económico y social de la nación.
El desafío, por lo tanto, no se limita a garantizar la estabilidad de precios. Implica adoptar una perspectiva más integral que reconozca que la estabilidad financiera y la reducción de la desigualdad son condiciones esenciales para el desarrollo sostenible de Colombia. Esto demandará no solo la implementación de nuevas herramientas analíticas, sino también la voluntad de reevaluar las prioridades tradicionales de la política monetaria, dando prioridad a un enfoque más inclusivo y equitativo.
Le recomendamos: ¿Por qué se recorta el presupuesto?
* Este artículo hace parte de la alianza entre Razón Pública y la Facultad de Economía de la Universidad Externado de Colombia. Las opiniones expresadas son responsabilidad de los autores.
Acerca del autor

Jacobo Campo Robledo - Jose E Gomez Gonzalez
*Docente de la Universidad Externado de Colombia, magíster en Economía de la Universidad del Rosario, economista y negociador internacional de la Universidad ICESI.
**Profesor Asociado, City University of New York - Lehman College.

0 comentarios

Escrito por:
Jacobo Campo Robledo - Jose E Gomez Gonzalez
*Docente de la Universidad Externado de Colombia, magíster en Economía de la Universidad del Rosario, economista y negociador internacional de la Universidad ICESI. **Profesor Asociado, City University of New York - Lehman College.