


Una comparación cuidadosa de las propuestas económicas de los candidatos
Compartir:


Abelardo de la Espriella e Iván Cepeda ofrecen caminos muy distintos para acelerar el crecimiento y enfrentar el déficit fiscal. La pregunta es si sus propuestas son compatibles con las restricciones reales de la economía colombiana.
Dos caminos opuestos
Las elecciones del próximo domingo enfrentan a los colombianos con dos proyectos de país profundamente distintos.
La propuesta económica de Abelardo de la Espriella se articula alrededor de una meta de crecimiento anual del 3 % al 7 % y de un ajuste fiscal inicial de 70 billones. Para esto plantea combinar la reducción del tamaño del Estado y la reactivación del sector minero-energético. Su programa de gobierno estima que la reducción del tamaño del Estado produciría ahorros anuales entre 25 y 30 billones. Complementariamente propone impulsar la vivienda mediante créditos subsidiados, ampliar la conectividad y promover la formación virtual.
La propuesta de Iván Cepeda se articula alrededor de lo que él denomina una revolución social y económica. Parte de la idea de que la garantía sostenible de los derechos sociales requiere una economía más productiva. En esta lógica, no se puede garantizar salud, educación o reducción de la pobreza sin transformar la estructura productiva del país. Por ello plantea impulsar la reforma agraria, promover una estrategia de reindustrialización basada en encadenamientos productivos y avanzar en una consolidación fiscal que combine responsabilidad en el manejo de la deuda con una recomposición del gasto público.
La discusión ocurre en un contexto fiscal particularmente complejo. El próximo presidente recibirá un país con un déficit fiscal equivalente al 5,6 % del PIB, un presupuesto de 2026 desfinanciado y una deuda pública en ascenso. El Comité Autónomo de la Regla Fiscal ha calculado que se requiere un ajuste mínimo de 32 billones para corregir las finanzas públicas.
Dos estrategias para una misma crisis
Si bien ambas propuestas reconocen la existencia de una presión fiscal significativa, un elevado déficit y el crecimiento del servicio de la deuda, las diferencias aparecen en la forma de interpretar el problema.
Mientras una visión privilegia el ajuste fiscal mediante la reducción del gasto, la racionalización institucional y una menor intervención estatal, la otra concibe la sostenibilidad fiscal como un objetivo que debe alcanzarse simultáneamente con una expansión de la capacidad productiva, el fortalecimiento de los ingresos tributarios y la ampliación de la base económica.
En ese sentido, el debate no debería limitarse a cuánto recortar. La presión fiscal actual es, en buena medida, la manifestación de restricciones más profundas: baja productividad, alta informalidad, limitada capacidad exportadora y estrechez de la base tributaria, problemas que difícilmente pueden resolverse únicamente mediante ajustes presupuestales.
Los límites del ajuste fiscal
En el caso de la propuesta de la Espriella, la mayor incertidumbre radica en la viabilidad del ajuste fiscal planteado. Un recorte cercano a 70 billones equivale aproximadamente al 4 % del PIB y supera ampliamente el margen de ahorro que normalmente puede obtenerse mediante eliminación de entidades, reducción de burocracia o simplificación administrativa.
Dado que la mayor parte del presupuesto nacional se concentra en pensiones, salud, educación, transferencias territoriales, fuerza pública y servicio de la deuda, el programa no detalla suficientemente cuáles de estos componentes asumirían el ajuste ni cómo se compensaría simultáneamente la reducción de impuestos propuesta para las empresas, el aumento del gasto en seguridad y la inyección inmediata de 10 billones al sistema de salud. Un ajuste de esta magnitud resultaría contractivo y socialmente inviable.
Como muestra el Anexo A, la estructura actual del presupuesto deja un margen muy reducido para ajustes de gran magnitud. Una vez consideradas las obligaciones asociadas con pensiones, salud, transferencias territoriales y servicio de la deuda, los recursos efectivamente disponibles para recortes resultan insuficientes para respaldar un ajuste del tamaño propuesto sin afectar funciones esenciales del Estado.
De acuerdo con lo anterior, la respuesta no puede ser seguir ampliando gasto sin control ni tampoco aplicar un ajuste socialmente regresivo. Una administración responsable tendría que revisar el gasto ineficiente, sincerar ingresos, proteger la inversión productiva y garantizar que la consolidación fiscal no sacrifique crecimiento ni derechos sociales.
Una senda creíble de ajuste anual podría ubicarse entre 12 y 18 billones. Lo más importante es establecer una trayectoria de deuda y déficit que recupere la confianza en el manejo económico y reduzca el costo financiero de la deuda pública.
La apuesta por el crecimiento
Esta es la apuesta fundamental porque, en última instancia, solo el crecimiento económico permite al país honrar sus obligaciones, fortalecer sus finanzas públicas y mejorar el bienestar de la población.
De la Espriella plantea una meta de crecimiento anual entre 3 % y 7 %, con especial énfasis en la reactivación del sector minero-energético. Sin embargo, persisten interrogantes sobre cómo sostener una tasa cercana al 7 % sin una estrategia más amplia de transformación productiva, diversificación exportadora, reducción de la informalidad laboral y aumentos significativos de productividad, que constituyen las principales restricciones al crecimiento de la economía colombiana.
Algunas estimaciones ilustran la magnitud del desafío (véase Anexo B). Con una tasa de inversión cercana al 16 % del PIB, Colombia puede crecer alrededor del 2 % al 3 % anual si la productividad no mejora de manera significativa. Alcanzar y sostener tasas cercanas al 7 % requeriría un aumento sustancial de la inversión, acompañado de ganancias de productividad muy superiores a las observadas en años recientes.
La experiencia histórica también invita a la cautela: incluso durante el auge minero-energético, cuando la inversión se aproximó al 30 % del PIB, la economía colombiana no logró sostener crecimientos del 7 % durante varios años consecutivos. La recuperación del sector minero-energético puede fortalecer las exportaciones, el recaudo y la inversión, pero difícilmente bastará para alcanzar las tasas de crecimiento propuestas sin una estrategia más amplia de transformación productiva y aumento de la productividad.
En esto, el planteamiento de Cepeda tiene una visión coherente, pero que exige tiempo. El principal desafío de su estrategia económica consiste en que los mercados financieros y las calificadoras de riesgo van a querer señales de disciplina fiscal en los primeros noventa días de gobierno.
Para manejar esa tensión sin sacrificar el programa social, un gobierno de este corte tendría que presentar un presupuesto 2027 con una trayectoria de déficit decreciente y con identificación explícita de las partidas a recortar bajo la “austeridad republicana” en el primer año como señal mínima de seriedad fiscal. Fortalecer a la DIAN con tecnología para atacar la evasión y el contrabando, acudir a organismos multilaterales para financiar la inversión productiva en agro e infraestructura a tasas menores, aliviando la presión sobre el déficit corriente, generar credibilidad de agentes en el Ministerio de Hacienda y su manejo de la hacienda pública lo que implica cambios en el gabinete que genere confianza y establecer un diálogo temprano con las calificadoras para dar señales de gobernabilidad y credibilidad.
Dado lo acontecido con el gobierno Petro, Cepeda tendría que diferenciarse en la gestión macroeconómica, sin abandonar sus planteamientos sobre desarrollo productivo y garantía de derechos sociales, demostrando que la garantía de derechos con una política productiva no son objetivos contradictorios a la estabilidad fiscal.
Colombia llega a esta elección enfrentando un desafío histórico: construir una economía capaz de generar crecimiento, bienestar y sostenibilidad fiscal al mismo tiempo. Los candidatos ofrecen caminos profundamente distintos para alcanzar ese objetivo, pero el verdadero juicio no estará en la magnitud de las promesas, sino en la capacidad de estas para transformar las restricciones que han limitado el desarrollo del país durante décadas.
Anexo A: Los límites del ajuste fiscal
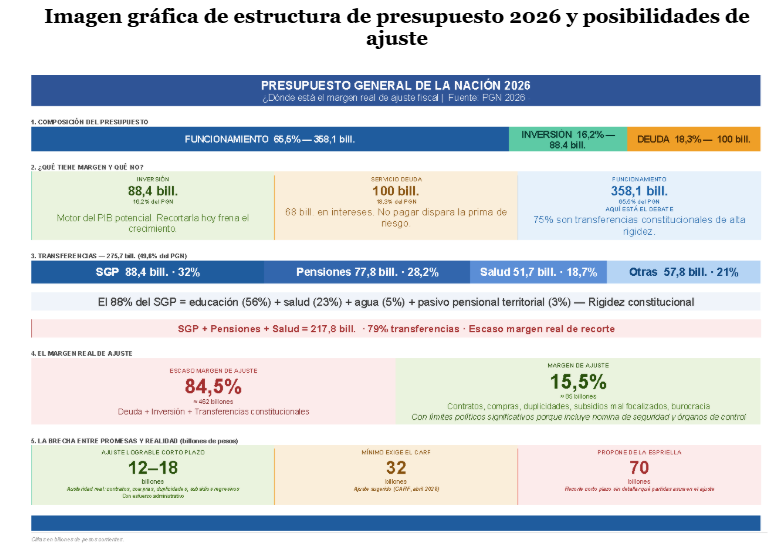
Del Presupuesto General de la nación (PGN) en 2026, casi dos terceras partes (65,5%) corresponden a funcionamiento (358,1 billones), mientras la Inversión representa apenas el 16.2% (88,4 billones) y servicio de la deuda el 18,3% (100 billones).
Así, si no se toma en cuenta la inversión que es necesaria para un mayor PIB potencial y el servicio de la deuda que debe ser garantizado, la discusión sobre ajuste fiscal en Colombia es, en realidad, una discusión sobre:
- Transferencias (275, billones), 75,4% del gasto de funcionamiento,
- Gastos de personal (66,7 billones), 18,2%, del gasto de funcionamiento y Adquisición de bienes y servicios (18,9 billones), 5,2% del gasto de funcionamiento. Esto es lo que pesa la administración central (85 billones), 15% del PGN.
Lo que se tiene entonces es que las transferencias representan tres cuartas partes del funcionamiento (75,4%), y equivalen a prácticamente la mitad de todo el presupuesto nacional (49,6%). Su desagregación rigurosa es esencial para entender la rigidez del presupuesto. Si se desglosan las transferencias se tiene que:
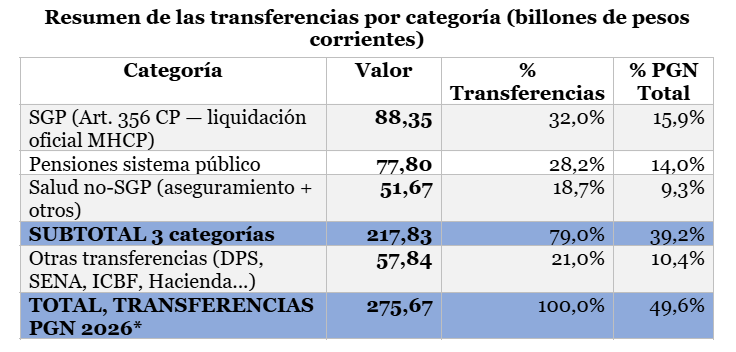
Del SGP, educación representa el 56%, es el ítem de mayor valor en toda la estructura de transferencias del PGN. El SGP Salud complementa los recursos del régimen subsidiado territorial representa el 23% y no debe confundirse con las transferencias de aseguramiento que el nivel nacional hace directamente a la ADRES. Entre educación y salud ya se tiene el 80% del SGP, sumado a transferencias al Fonpet, agua potable y saneamiento-APSB- sería el 88%. De
El 88% del SGP (educación 56% + salud 23% + APSB 5,2% + FONPET 3,2%), son nóminas de maestros, pago a EPS/IPS del régimen subsidiado, operación de acueductos y pasivo pensional territorial. Son flujos que financian directamente la prestación de servicios que la Nación trasladó a los territorios precisamente para que los prestaran. Como la campaña de Restrepo, plantea “revisar competencias” en esa porción no se entiende como se daría.
El 12% restante —Propósito General (11,1% del SGP, 9,8 bn)— es el verdadero margen de “revisión de competencias”, y ya es de libre destinación/forzosa inversión municipal. Es decir, ya es lo más flexible que existe en el SGP. Revisar competencias ahí significa, en la práctica, redefinir qué deben financiar los municipios con esos 9,8 bn versus qué financia la Nación — pero 9,8 bn es apenas el 1,8% del PGN total. Aunque se reasignara el 100% de ese Propósito General (escenario extremo e improbable políticamente porque municipios pequeños dependen de él para funcionamiento básico), el efecto fiscal nacional es marginal frente a una necesidad de ajuste de decenas de billones.
Ahora bien, la trayectoria del SGP de acuerdo con el Acto Legislativo de 2024 lo hizo crecer de 70,5 bn (2024) a 88,4 bn (2026), +25,3% en dos años, camino al 46,5% de los ICN en 2033. Si la propuesta es revisar el SGP, con sentido fiscal serio, el punto de ajuste no está en redistribuir el 12% actual entre niveles de gobierno, sino en la velocidad de ese crecimiento futuro, es decir, una eventual renegociación del cronograma del Acto Legislativo. Pero eso exigiría otra reforma constitucional, y generaría un conflicto frontal con gobernadores y alcaldes que ya cuentan con esos recursos crecientes en sus marcos fiscales de mediano plazo.
En síntesis: decir “se va a ajustar el SGP revisando competencias” cuando el 88% es educación, salud, agua y pasivo pensional territorial es, en la práctica, hablar de algo que no se puede afectar significativamente. El margen real (el 12%) es demasiado pequeño (1,8% del PGN) para que aparezca como pieza central de un plan de ajuste fiscal creíble.
Así, el margen de ajuste fiscal es más estrecho de lo que parece:
- pensiones, salud y SGP (que además tiene que aumentar), involucra alrededor del 50% además de implicar derechos constitucionales no tiene margen de ajustes en la dimensión como lo plantea Restrepo el candidato a vicepresidente.
- Si además se suma servicio de la deuda que en el 2026 representa el 18,3%
- Si no se quiere afectar inversión que ya de por si es baja, 16,2 %
Se tiene que ya está comprometido el 84,5% del presupuesto.
Que queda, el gasto de la Administración central (nomina + bienes y servicios) 15% del PGN, que se propone ajustar. De este gasto, Defensa y Policía concentran el 45,7% del gasto de personal identificado y el 43,9% del gasto en bienes y servicios identificado. Sumando Fiscalía, Rama Judicial, INPEC, Procuraduría, Contraloría y UNP, todas entidades de seguridad y justicia, el bloque de seguridad/justicia/control concentra aproximadamente el 72% de gastos de personal y el 67% de bienes y servicios. Así, cualquier los ajustes de nómina tienen como universo dominante un sector con baja flexibilidad política y operativa de corto plazo.
En cuanto a ingresos, la experiencia histórica de las reformas tributarias puede recaudar entre uno y 1.5 puntos del PIB, mientras que las presiones acumuladas en salud, pensiones, educación y servicio de la deuda superan ampliamente estos valores. Una recuperación de Ecopetrol puede contribuir de manera importante a aliviar las presiones fiscales mediante mayores dividendos, impuestos y regalías. Sin embargo, aun en escenarios optimistas, los recursos adicionales serían insuficientes para resolver por sí solos los desafíos estructurales de las finanzas públicas.
Anexo B. Perspectivas de crecimiento económico
Una tasa de inversión del 16,1 % sobre el PIB (dato 2025), permite crecer alrededor de 2 %–3 % si la productividad no mejora de manera significativa.
Para sostener un crecimiento cercano a 7 %, la inversión debería ubicarse aproximadamente entre 25 % y 28 % del PIB, no porque exista una regla exacta, sino porque es lo que sugieren las relaciones históricas entre inversión y crecimiento.
Como referencia histórica, Colombia llegó a tener tasas de inversión cercanas al 25 %-29 % del PIB (2011-2015) coincidiendo con el auge minero-energético, elevados flujos de inversión extranjera directa y la expansión de proyectos de infraestructura, no obstante, incluso con niveles de inversión cercanos al 28 % del PIB, Colombia no sostuvo crecimientos del 7 % durante varios años consecutivos.
Para lograr esas metas de crecimiento se requieren aportes de productividad cercanos a 2 puntos porcentuales anuales, superiores a los observados en la mayoría de años recientes. En 2025 Según el DANE, la PTF aportó 0,75 puntos al crecimiento del valor agregado; en 2024 había aportado 1,36 puntos. Es decir, para crecer no bastaría con más capital, habría que duplicar o al menos sostener por varios años un aporte alto de productividad. En materia de crecimiento sectorial,
De acuerdo con la estructura productiva de la economía colombiana y el comportamiento histórico de sus principales sectores, una meta de crecimiento del PIB cercana al 7 % anual exigiría una aceleración simultánea de actividades que tradicionalmente han crecido a ritmos considerablemente menores.
Dado que sectores como comercio, transporte, alojamiento y servicios de comida representan cerca del 19 % del PIB, tendrían que expandirse alrededor del 6 % al 7 % anual; la industria manufacturera, que aporta aproximadamente el 11 % del producto, debería crecer entre el 7 % y el 8 %, muy por encima de su desempeño promedio de las últimas décadas; la construcción, con una participación cercana al 5 %, tendría que registrar tasas del orden del 10 % al 12 % anual; los servicios financieros y empresariales, que representan alrededor del 12 % del PIB, deberían crecer entre el 7 % y el 8 %; el sector agropecuario mantener expansiones sostenidas del 4 % al 5 %; y las actividades minero-energéticas ubicarse entre el 5 % y el 7 %. En otras palabras, alcanzar un crecimiento agregado del 7 % no dependería únicamente de la recuperación de uno o dos sectores específicos, sino de una expansión excepcionalmente dinámica y coordinada de la mayor parte de la economía, muy por encima de los ritmos observados históricamente en Colombia.
Valga decir que en 2025 el PIB de Colombia creció 2,6%, con comercio al 4,6%, administración pública al 4,5%, agricultura al 3,1%, actividades financieras al 2,8%, industria manufacturera al 1,9%, mientras que construcción cayó 2,8% y minería cayó 6,2%. El Departamento Nacional de Planeación estima el crecimiento potencial en torno al 2,5% anual, y el crecimiento de 2025 se ubicó cerca de ese nivel.
Le recomendamos: Colombia al borde del abismo fiscal: crónica de una crisis anunciada
Acerca del autor

Flor Esther Salazar
* Doctora en Ciencias Económicas, Magister en Ciencias Económicas y Contadora Pública de la Universidad Nacional.

1 comentarios

Escrito por:
Flor Esther Salazar
* Doctora en Ciencias Económicas, Magister en Ciencias Económicas y Contadora Pública de la Universidad Nacional.


Que Cepeda logre integrar a Colombia en mejores escalones dentro de las CGV es el verdadero reto. Abelardo propone concesionar recursos minero energéticos y poco más…