


Propuesta de una capital alterna: ruta constitucional y efectos fiscales
Compartir:


La única vía jurídicamente válida para crear una capital alterna con rango constitucional es la reforma de la Constitución que, según el artículo 375, se tramita mediante un acto legislativo.
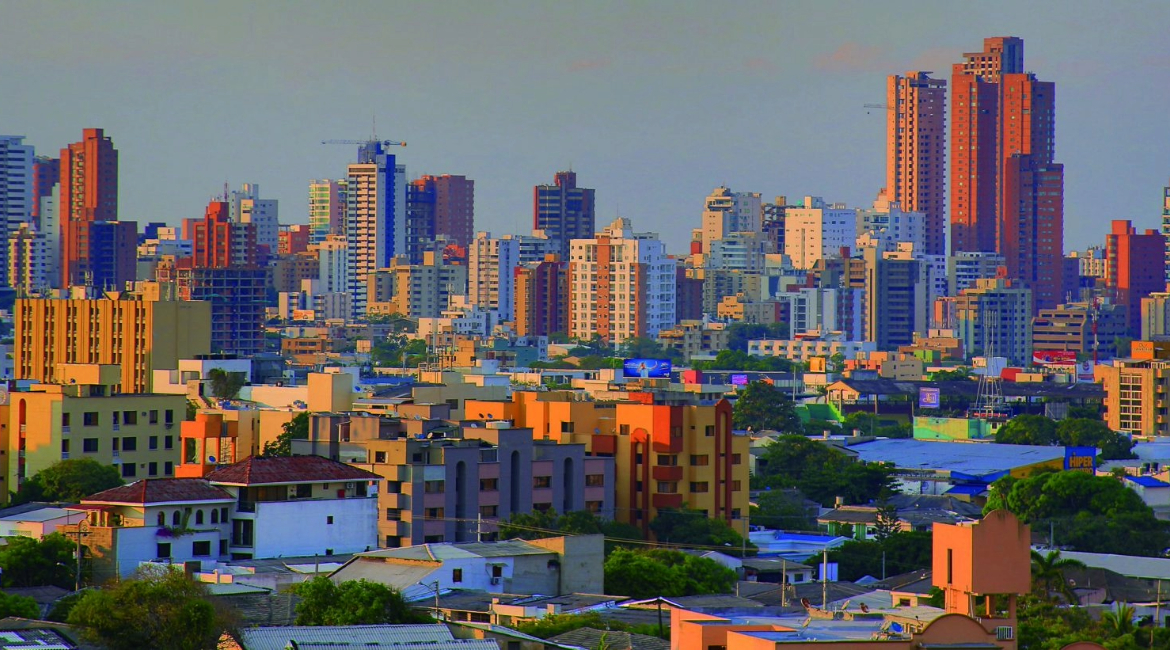
Con todo este jaleo del nuevo gobierno, merece analizarse, al menos preliminarmente, la propuesta orientada a crear una capital alterna en la ciudad de Barranquilla, la ruta jurídica que exigiría una medida de tal naturaleza y los efectos fiscales previsibles tanto para la Nación como para las entidades territoriales involucradas. La discusión adquirió actualidad institucional a partir del anuncio del entonces presidente electo, Abelardo De la Espriella (julio de 2026), sobre la presentación de un acto legislativo para reconocer constitucionalmente a Barranquilla como capital alterna de Colombia, iniciativa que reabre un debate históricamente presente en el país sobre la descentralización real del poder y el diseño territorial del Estado. La iniciativa no busca sustituir a Bogotá, sino ampliar la presencia institucional del Ejecutivo en las regiones.
El peso institucional y económico de Bogotá
Bogotá es la única entidad territorial cuyo carácter de capital está expresamente consagrado en la Constitución Política. Ninguna otra ciudad del país ostenta ese reconocimiento normativo de rango constitucional. Bogotá produce aproximadamente el 25% del Producto Interno Bruto nacional, alrededor del 16% de la población del país, es decir, más de 8.480.000 ciudadanos. En ella se recauda cerca del 60% de los impuestos pagados por los grandes contribuyentes, según datos históricos del Banco de la República y de la DIAN. Para 2025 se calcula la cifra de $144,66 billones, sin incluir los impuestos distritales.
Por qué la creación de una capital alterna exigiría reforma constitucional
Existe consenso entre analistas constitucionales en que la figura de “capital alterna” no existe hoy en la Constitución colombiana y que su reconocimiento requeriría, ineludiblemente, una reforma constitucional por acto legislativo.
El artículo 322 de la Constitución designa expresamente y con nombre propio a una sola ciudad como capital de la República: Bogotá. No hay en el texto vigente concepto, categoría ni denominación de “capital alterna”, “sede alterna”, “capital secundaria” o similares.
La única vía jurídicamente válida para crear una capital alterna con rango constitucional es la reforma de la Constitución que, según el artículo 375, se tramita mediante un acto legislativo.
Alternativas constitucionalmente menos costosas y más expeditas
No todo tipo de descentralización requiere una reforma constitucional. Deben distinguirse tres niveles de intervención:
(a) Nivel simbólico o de despacho itinerante
El presidente de la República puede despachar y sesionar el Consejo de ministros desde cualquier lugar del territorio nacional. Esa práctica no altera la capitalidad de Bogotá ni requiere reforma. Bastaría con una decisión administrativa y un presupuesto de funcionamiento. Es la solución que aplicó Rafael Núñez desde El Cabrero, en Cartagena, sin que ello implicara un cambio de capital.
(b) Nivel administrativo o de reubicación de entidades
El traslado de la sede administrativa de ministerios, departamentos administrativos o entidades descentralizadas del orden nacional a otras ciudades del país puede realizarse mediante ley ordinaria, con modificación de la Ley 489 de 1998 y de las leyes de creación de cada entidad. Esta ruta produce efectos fiscales y económicos reales sobre los territorios receptores y no exige tocar la Constitución.
(c) Nivel constitucional o de capital alterna
La creación de una figura constitucional de “capital alterna” con estatus jurídico propio exige la reforma del artículo 322 o la introducción de un artículo nuevo en el Título XI de la Carta. Es el camino más largo (como mínimo dos años), el más incierto (requiere un consenso político sostenido) y el que hoy tiene la menor claridad respecto de su alcance material.
Efectos fiscales previsibles
(a) Costos directos de la duplicación
La experiencia comparada (Sudáfrica, Chile, Bolivia) demuestra que mantener sedes gubernamentales duales genera gastos permanentes en infraestructura, personal, logística de seguridad, comunicaciones y coordinación interinstitucional. Hoy no existe una estimación oficial del costo para Colombia. Los rubros identificables preliminarmente serían:
- Infraestructura: adecuación de sede presidencial con estándares de seguridad, conectividad y protocolo, con inversiones estimadas por analistas del sector en cientos de miles de millones de pesos.
- Personal: costos de traslado o duplicación parcial del gabinete, consejerías, secretarías privadas y esquemas de seguridad.
- Operación permanente: desplazamientos periódicos de altos funcionarios, logística de consejos de ministros itinerantes, alojamiento y viáticos.
- Costo de oportunidad: tiempo de decisión gubernamental perdido en coordinación entre sedes.
(b) Efectos redistributivos en el recaudo territorial
Si el traslado es real y sostenido —esto es, si implica reubicación efectiva de entidades del orden nacional y no sólo despacho presidencial intermitente— se producen efectos sobre las bases gravables de los tributos territoriales:
- Impuesto de Industria y Comercio (ICA): se causa donde se realiza la actividad. La reubicación de sedes operativas de entidades públicas redistribuye la base gravable a favor del municipio receptor.
- Impuesto Predial Unificado: la valorización de inmuebles públicos y privados en la ciudad receptora genera un nuevo recaudo local; el efecto contrario, aunque más leve, puede producirse en Bogotá si se produce una reubicación masiva.
- Sistema General de Participaciones (SGP): no cambia por el traslado de sedes nacionales, ya que se distribuye según criterios de población y necesidades básicas insatisfechas; pero el efecto indirecto sobre el crecimiento urbano de la ciudad receptora puede ampliar su base de cálculo a mediano plazo.
- Sobretasas y contribuciones: la sobretasa a la gasolina, el impuesto de vehículos y las contribuciones de valorización se reacomodan lentamente ante una migración administrativa sostenida.
(c) El punto crítico del análisis fiscal
Los efectos fiscales positivos para la ciudad y la región receptoras sólo se materializan si el traslado es real, permanente y sustantivo. Una capital alterna, reducida al despacho presidencial ocasional, genera altos costos sin redistribución territorial de la base gravable: lo peor de los dos mundos. Gasto adicional del Estado central sin fortalecimiento fiscal efectivo para las regiones.
A manera de conclusiones
Primera. La capitalidad de Bogotá tiene una fuente constitucional expresa (artículo 322) y no puede ser modificada, compartida o duplicada mediante decreto, resolución o ley ordinaria. Cualquier eventual propuesta de capital alterna con rango constitucional requerirá un acto legislativo tramitado en dos vueltas y ocho debates.
Segunda. Existen alternativas jurídicamente menos costosas para materializar el objetivo de descentralización que sustenta la propuesta: (i) despacho presidencial itinerante, que no requiere reforma; (ii) traslado de sedes administrativas de entidades nacionales mediante ley ordinaria; y (iii) fortalecimiento de las regiones administrativas de planificación y de otros esquemas asociativos previstos en la ley.
Tercera. La reforma constitucional debe resolver cuatro problemas técnicos que hasta el momento no han sido abordados públicamente: la ubicación del texto reformado, el reparto funcional entre capitales, el régimen especial para la nueva sede y la articulación con la Ley Orgánica de Ordenamiento Territorial.
Cuarta. Los efectos fiscales positivos para las regiones se materializan sólo si el traslado es real, permanente y sustantivo. Una capital alterna simbólica implicaría costos adicionales para el Estado central, sin la contrapartida de una redistribución de las bases tributarias territoriales.
Quinta. La experiencia comparada demuestra que ningún modelo de capital múltiple ha resultado fiscalmente barato ni administrativamente sencillo. Sudáfrica, Bolivia, Chile y Brasil presentan costos sostenidos y complejidades operativas relevantes. En ocasiones también hay tensiones.
Sexta. La reforma constitucional debería ser el último recurso, no el primero. El artículo 322 lleva 35 años vigente y no ha logrado, por sí solo, consolidar la autonomía plena que su régimen especial prometió. Cambiar el texto de la Carta no cambia las prácticas del centralismo: eso requiere decisiones administrativas, presupuestales y de gobierno que trasladen efectivamente, mediante ley, competencias y recursos.
Le recomendamos: La verdadera herencia de 1991
Acerca del autor

Clara Rojas
Abogada y Especialista en Derecho de la U del Rosario, Magister en Estudios Políticos, Representante a la Cámara por Bogotá 2014-2018, Consejera en la Unesco, docente universitaria, escritura varios libros, Cautiva -Testimonio de un Secuestro, Resiliencia Personal a Prueba de Fuego, Cartas a Emmanuel, De la Selva al Congreso, entrego otros. Actualmente, Speaker y en proceso preparación siguiente libro.

1 comentarios
Escrito por:
Clara Rojas
Abogada y Especialista en Derecho de la U del Rosario, Magister en Estudios Políticos, Representante a la Cámara por Bogotá 2014-2018, Consejera en la Unesco, docente universitaria, escritura varios libros, Cautiva -Testimonio de un Secuestro, Resiliencia Personal a Prueba de Fuego, Cartas a Emmanuel, De la Selva al Congreso, entrego otros. Actualmente, Speaker y en proceso preparación siguiente libro.


Este es un país marcadamente centralista. Bogotá se constituyó como capital desde la Colonia en el interior andino, resguardada de la malaria y el clima inclemente de las tierras bajas. La élite bogotana históricamente ha sido reacia a los políticos provincianos, aunque la capital sea hoy el punto de encuentro de las fuerzas políticas de todo el país. Bogotá ostenta el capital económico, político, social y simbólico necesario para resistir lo que, desde la tecnocracia del centro, suele calificarse como un mero capricho de provincia.
En medio de estas disputas de poder y en momentos de transición política, emergen también mitos, supersticiones y rituales esotéricos atribuidos a la figura presidencial. Estas prácticas no son un hecho aislado: reflejan creencias profundamente arraigadas en la cultura popular que terminan salpicando los pasillos del Palacio de Nariño y permeando la cultura institucional del sector público. Saludos