


La ley de financiamiento: Ideas correctas, propósito equivocado
Compartir:


La reforma tributaria incluye propuestas convenientes, pero su fin inmediato —cubrir un gasto público inflado— la convierte en una apuesta inoportuna.
Una propuesta compleja
La evaluación del proyecto de reforma tributaria no se puede separar del momento en el cual se propone, y por eso este artículo se divide en dos secciones. En la primera examino el propósito, contenido general y conveniencia de adoptar el proyecto de Ley de Financiamiento, a la luz del estado actual y las tendencias de las finanzas públicas. La segunda describe y evalúa las principales medidas concretas que propone la reforma.
El panorama general
Tres formas de ver el proyecto
El proyecto de ley de financiamiento presentado por el Gobierno al Senado de la República puede interpretarse desde tres ópticas alternativas:
—La primera, como un genuino esfuerzo de iniciar el ajuste estructural del presupuesto de la Nación, afectado por la insuficiencia de los ingresos y por una alta inflexibilidad del gasto.
—La segunda, como un mecanismo para evitar que el necesario ajuste presupuestal se dé a través de recortes a la inversión pública que afectarían el futuro desempeño de la economía.
—O la tercera, como un artificio para enredar la discusión del Presupuesto en el Congreso, proponiendo una reforma de muy difícil aprobación que exacerbaría el debate y abriría la puerta de una eventual promulgación del Presupuesto General de la Nación (PGN) mediante decreto (como ya sucedió el año pasado).
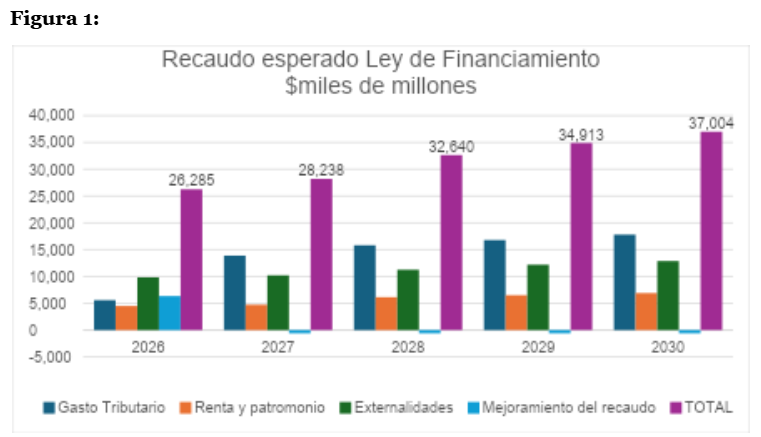
En cualquier caso, es una reforma tributaria ambiciosa, que pretende elevar el recaudo en aproximadamente 1,4 % del PIB —26,3 billones de pesos en el primer año, elevándose a 37 billones en 2030 —; en el caso de aprobarse, esta seria la reforma más significativa de las últimas décadas.
Los cuatro ejes de la propuesta
La reforma comprende cuatro ejes temáticos (ver Figura 1):
- El eje de “gasto tributario”, que trata de corregir la estructura “porosa” de nuestro sistema plagado de excepciones y prebendas.
- El eje de “Renta y patrimonio”, que revisa tarifas y umbrales de los impuestos de personas naturales y jurídicas.
- Un eje ambiental que grava costos de emisiones y modifica impuestos al consumo.
- Y un eje de mejoras en el recaudo, en el control y en los procedimientos tributarios.
Los cuatro ejes son pertinentes, y sin duda, estarán presentes en cualquier agenda futura de análisis tributario, pero la cuestión que debe analizarse es su oportunidad, su justificación y su conveniencia en el momento como el actual.
En efecto: ¿Cómo puede justificarse la reforma una vez que el Gobierno ha recurrido a la cláusula de escape de la Regla Fiscal, por un conjunto de circunstancias que, lejos de ser imprevisibles, parecen provenir de una actitud laxa en materia de gasto y de mecanismos inadecuados de proyección de ingresos?
La espiral del gasto público
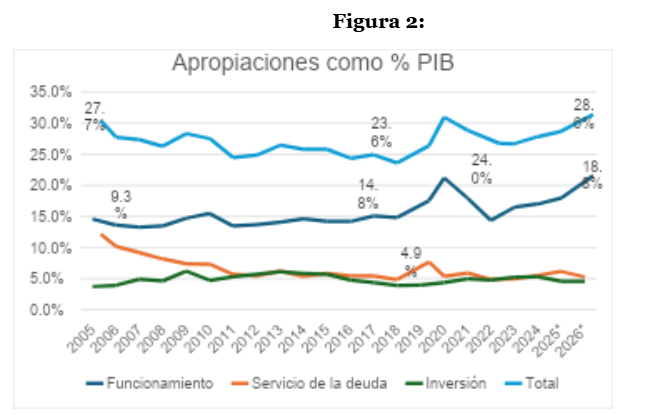
La Figura 2 presenta la evolución de las apropiaciones agregadas del PGN durante los últimos 20 años, y sintetiza la esencia del problema: estamos pasando de gastar el 23,6% del PIB antes de la pandemia a 28,6% en 2026, un aumento de cinco puntos porcentuales en tan solo siete años.
Con lo anterior estamos revirtiendo un esfuerzo de gestión de la deuda que había reducido el presupuesto del 27,7% del PIB en 2005 al ya dicho 23,6% en 2019.
Con otro agravante: ya habíamos ajustado el presupuesto a 24 % del PIB en 2022, así que, en solo cuatro años, estaríamos aumentándolo de nuevo en 4,6 % del PIB.
¿Cuánto gasto nos podemos permitir?
El crecimiento acelerado del gasto tiene sin duda un componente estructural: las presiones en salud y pensiones, y el ajuste del Sistema General de Participación (SGP), que empieza a reflejar la recuperación del crecimiento.
Pero hay también decisiones discrecionales, como decir la creación del Ministerio de la Igualdad y la Equidad, cuyas implicaciones presupuestales deberíamos estudiar con más cuidado.
El punto debería ser este: ¿cuál es la magnitud del gasto que nos podemos permitir, y cómo hacerla eficiente y efectiva, para las necesidades económicas y sociales del país?
Por desgracia, el PGN no aborda esta cuestión de manera efectiva y supone que el aumento del gasto en funcionamiento es inevitable, lo cual deja solo dos alternativas: recortar la inversión, o aumentar impuestos.
Las propuestas específicas
A pesar de lo anterior, los temas planteados en la reforma son importantes, y deberán ser objeto de seria discusión.
El peso del gasto tributario
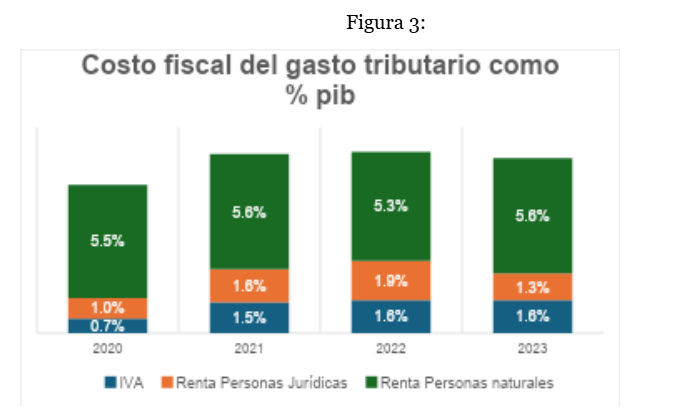
El “gasto tributario” es el dinero que se deja de percibir por tratamientos especiales, excepciones o exclusiones aplicables en el sistema tributario.
Este gasto, como muestra la Figura 3, ascendió a 8,5% del PIB en 2023: 5,6 % en IVA, 1,3 % en Impuestos de Renta de Personas Jurídicas y 1,6 % en Impuestos de Renta de Personas Naturales.
En lo referente al gasto tributario en Impuesto al Valor Agregado (IVA), el proyecto de Ley propone:
- Revisar la pertinencia de algunas exclusiones y exenciones vigentes.
- Eliminar el tratamiento especial de los vehículos híbridos.
- Eliminar el tratamiento diferencial de los combustibles líquidos.
- Y eliminar la exención para los servicios turísticos prestados a residentes en el exterior y utilizados en el territorio colombiano.
Ajustes en renta y patrimonio
En Renta de Personas Naturales, propone eliminar el ajuste en renta exenta por dependientes; el descuento sobre dividendos, que reducía la tarifa efectiva al 19 %; y los ajustes por inflación en la tributación de las ganancias de capital.
Las reformas en el segundo eje van en general en la dirección correcta, aunque con dos grandes excepciones:
- Aumentos en la tarifa de ganancias ocasionales provenientes de rifas, loterías y apuestas.
- Aumentos en la tarifa máxima del impuesto de renta a las personas (del 39 % al 41 %) y un incremento en el impuesto al patrimonio, que elevará a 105.332 el número de contribuyentes.
El proyecto propone además la extensión de la sobretasa al petróleo y al carbón, y una sobretasa a instituciones financieras.
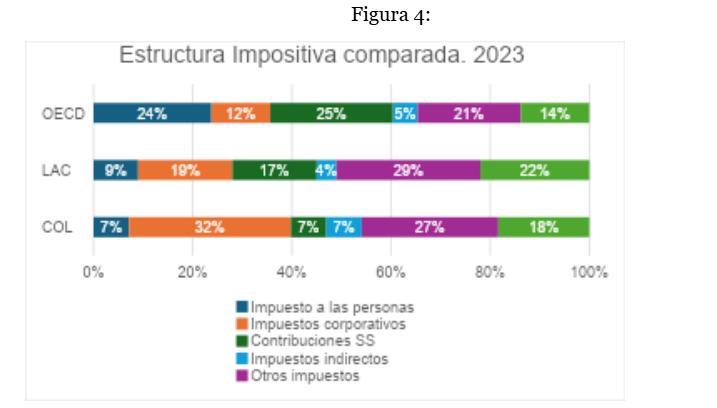
Va en la dirección correcta al desmontar parte del cúmulo de exenciones y exclusiones que hace tan vulnerable nuestro sistema tributario, pero tiene costos que solo deberían asumirse si se acompañan de una racionalización del impuesto, con reducciones simultáneas en la carga de las empresas.
En Colombia, el peso de las cargas tributarias corporativas es excesivo, como lo ilustra la Figura 4. Ello limita severamente el crecimiento económico y la posibilidad de una política social más incluyente y efectiva.
Otros impuestos y medidas ambientales
Los ajustes propuestos cobijan también al impuesto al consumo, elevando su tasa al 19 % y extendiéndolo a servicios de esparcimiento, culturales y deportivos.
En el tema de externalidades ambientales y de salud pública el proyecto incluye un aumento de la tasa aplicada a las emisiones por tonelada de CO2eq, su extensión al carbón y un impuesto especial al sector de extracción de petróleo crudo y carbón.
Se proponen también impuestos adicionales al consumo de cervezas, licores y tabaco, así como nuevas contribuciones especiales para la Superintendencia de Servicios Públicos y el INVIMA.
Por último, incorpora medidas orientadas a mejorar el recaudo, incluyendo incentivos a la bancarización y a la factura electrónica y mecanismos de resolución de conflictos en la DIAN.
Una conclusión necesaria
En resumen, el proyecto incorpora medidas plausibles, que podrían ser parte de un plan articulado de reforma del sistema, que reduzca los costos de la tributación para la creación de riqueza, a cambio de impuestos sobre las rentas y el consumo.
Pero en ningún caso deberían aprobarse como contraprestación de un gasto excesivo y desmedido, que limita el ahorro disponible para la inversión privada, pone en riesgo la sostenibilidad fiscal e induce deterioros en la calificación de riesgo del país.
Le recomendamos: La estrategia Cuéllar y la bomba fiscal de 2026
Acerca del autor

Jesús Botero García
*Profesor emérito Universidad EAFIT.

0 comentarios
Escrito por:
Jesús Botero García
*Profesor emérito Universidad EAFIT.


