


Impuesto al alumbrado público
Compartir:


Bogotá era una anomalía nacional al no cobrar este impuesto. La propuesta se alinea con la práctica generalizada en Colombia y en Latinoamérica, aunque por una vía menos común. Valdría la pena revisarla y mantener el concepto de cobro de la sobretasa bajo el principio de universalidad, de manera de incluir a estratos 3 ,2 y 1, así sea con tarifas simbólicas.
El 4 de agosto de 2026, la Alcaldía de Carlos Fernando Galán radicó ante el Concejo de Bogotá el Proyecto de Acuerdo “Ciudad Inteligente”, cuya pieza central es la creación de una sobretasa al impuesto predial destinada exclusivamente a financiar la modernización del alumbrado público. El proyecto prevé recaudar cerca de $1,2 billones para desplegar una red de iluminación 100% LED, con al menos 20.000 nodos telegestionados y capacidad de integración con cámaras, sensores ambientales y otras aplicaciones de internet.
De los 2.255.421 predios registrados en Bogotá, la sobretasa aplicaría a 869.955 (el 38,6% del total). La estructura tarifaria propuesta es la siguiente:
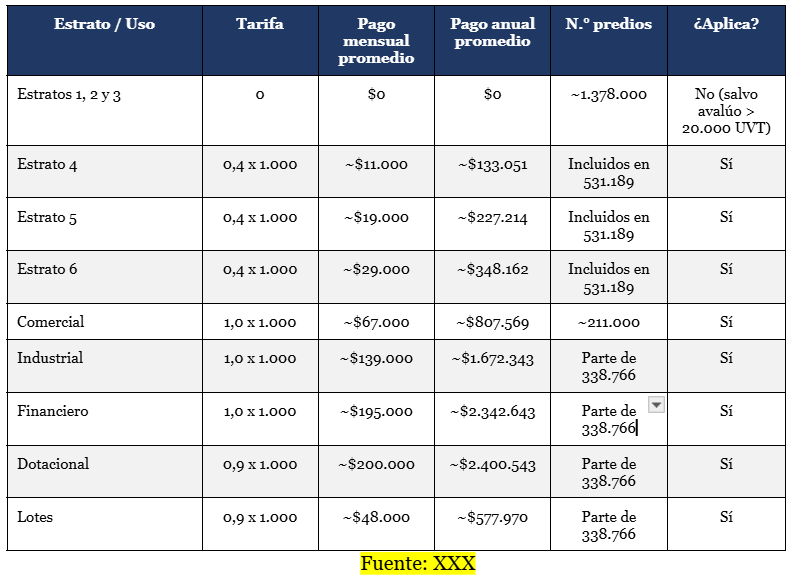
Según proyecciones de la Secretaría de Hacienda, el 60% provendría del sector comercial, el 25% del residencial, el 7% del dotacional, el 5% del industrial, el 2% de lotes y el 1,2% del sector financiero. Esto significa que el peso principal recae sobre el sector productivo, no sobre las viviendas.
El proyecto establece topes de pago (600 UVT anuales para residenciales y 1.200 UVT para los demás) y contempla la posibilidad de pagar en hasta cuatro cuotas sin intereses.
La elección del vehículo tributario no es un detalle técnico menor: define quién paga, cómo se calcula, qué tan estable es el recaudo y qué tipo de progresividad tiene el impuesto. La Secretaría de Hacienda ha ofrecido varios argumentos, y del análisis del contexto surgen otros que no siempre se hacen explícitos.
¿Por qué la sobretasa al predial y no a la factura de energía?
Argumentos oficiales del Distrito:
Estabilidad y previsibilidad para el contribuyente. La secretaria de Hacienda, Ana María Cadena, ha señalado: “No deja sujeto al contribuyente a cuánta luz consume ni a que ese monto suba con el tiempo, sino que lo vamos a hacer como una sobretasa al predial, que es la otra alternativa que nos da la ley”. Al vincular el tributo al avalúo catastral (que se ajusta anualmente en función de los precios inmobiliarios) y no al consumo eléctrico, se elimina la volatilidad del monto ante cambios en las tarifas de energía o el comportamiento del hogar.
Progresividad basada en la riqueza patrimonial y no en el consumo. El consumo eléctrico no es un buen proxy de capacidad de pago: hogares de bajos ingresos con muchos habitantes pueden consumir más que hogares acomodados unipersonales. El avalúo catastral, en cambio, es una señal más directa del patrimonio inmobiliario. Cobrar por avalúo (con exención para estratos bajos) es, en principio, más progresivo.
Destinación específica y separación del recibo de luz. Al no viajar en la factura de energía, se evita alimentar el problema (ya sentido en otras ciudades) de recibos de luz cada vez más cargados de impuestos y contribuciones. Además, el mecanismo del predial permite una trazabilidad clara del recaudo por parte de la Secretaría de Hacienda distrital, sin depender de terceros comercializadores.
Competitividad relativa frente a otras ciudades. La propia Administración ha comparado el impacto: una vivienda estrato 4 con avalúo de $200 millones pagaría en Bogotá ~$1,2 millones de predial (incluida la sobretasa), frente a ~$1,66 millones en Barranquilla, ~$1,92 millones en Medellín y ~$2,2 millones en Cali. El argumento es que, incluso con el nuevo cobro, Bogotá se mantiene por debajo del promedio de las principales capitales.
Razones estructurales que probablemente pesaron en la decisión
- Fragmentación del mercado eléctrico bogotano: A diferencia de Medellín (EPM), Cali (Emcali) y Barranquilla (Air-e/Enel), en Bogotá conviven múltiples comercializadores de energía tras la liberalización del mercado. Coordinar el recaudo a través de todos ellos añade complejidad operativa y costos de facturación que la sobretasa al predial evita.
- Fortaleza histórica del sistema predial de Bogotá: La ciudad cuenta con un catastro actualizado y una administración tributaria robusta. Aprovechar esa infraestructura de recaudo reduce costos y errores.
- Lecciones de otras ciudades: Debates públicos, como los de Cali (excedentes, esquemas de operación), muestran los riesgos reputacionales del cobro de la factura de la luz. Aislar el nuevo tributo en el predial reduce el riesgo de que se perciba como un “impuesto oculto” en la factura eléctrica.
- Autonomía respecto a la CREG: La fórmula de cobro por consumo depende de la normativa nacional (topes de la CREG, componentes admisibles). La sobretasa predial queda en el ámbito exclusivo del Concejo distrital, lo que otorga mayor control al Distrito.
- La sobretasa al predial no es una invención distrital: Está expresamente autorizada por el parágrafo 1 del Artículo 349 de la Ley 1819 de 2016, con un tope legal de 1 por mil. La propuesta bogotana usa 0,4 por mil para residencial (menos de la mitad del tope) y 1 por mil para no residencial (justo en el tope).
¿Por qué solo estratos 4, 5 y 6?
La focalización del cobro únicamente en estratos altos (con exención plena para estratos 1, 2 y 3, salvo en predios de alto avalúo) es quizá la decisión más sensible del proyecto y responde a una combinación de factores técnicos, sociales y políticos. Con todo, valdría la pena hacer el esfuerzo de mantener el principio de universalidad e incluir a estratos 3, 2 y 1 como en las demás ciudades y municipios del país, así sea con cobros simbólicos para generar sentido de pertenencia y cuidado de lo público.
La secretaria Cadena lo ha resumido así: “Queremos proponerle a la ciudad un sistema inteligente que proteja a quienes no tienen capacidad de pago”. La lógica declarada es que quienes tienen mayor capacidad económica financien una infraestructura que beneficie a toda la ciudad, dando prioridad a los sectores populares, donde la modernización del alumbrado tiene un mayor impacto en la seguridad.
Factores que probablemente influyeron en la decisión
- Contexto de presión sobre los bolsillos de los hogares. Colombia ha atravesado varios años de inflación elevada, alzas en las tarifas de energía (especialmente en la Costa Caribe) y erosión del ingreso disponible. Extender un nuevo cobro a los estratos 1, 2 y 3 sería políticamente inviable y socialmente regresivo.
- Viabilidad política en el Concejo. Cualquier propuesta que gravara a los estratos populares tendría un rechazo prácticamente unánime en el cabildo. Al concentrar el cobro en los estratos 4, 5 y 6, especialmente en el sector productivo, la Administración construye una coalición viable: los concejales de partidos que representan a estos estratos electorales tendrán que ponderar entre defender a sus bases y avalar una inversión que la ciudad efectivamente necesita.
- Concentración patrimonial y capacidad contributiva. En Bogotá, los estratos 4, 5 y 6 concentran una fracción desproporcionadamente alta del avalúo catastral total. Aunque los 531.189 predios residenciales gravados representan aproximadamente el 23,6% del total de predios (2,25 millones), su participación en el avalúo catastral agregado es sustancialmente mayor. Esto permite recaudar montos significativos con tarifas nominalmente bajas (0,4 por mil).
- Compensación por beneficios diferenciales de la modernización. Un argumento menos explícito pero relevante: el alumbrado inteligente (LED + telegestión + IoT) tiene beneficios ambientales globales, pero estos se concentran principalmente en la seguridad y el valor inmobiliario. Los propietarios de inmuebles de estratos altos se benefician doblemente: por la mejora del entorno urbano y por la potencial valorización de sus predios. Cobrarles la modernización refleja el principio de “quien se beneficia paga”.
- Consistencia con la estructura del predial existente. El impuesto predial en Bogotá ya opera con una lógica progresiva según el estrato y el avalúo. Adosarle una sobretasa que respete esa progresividad es menos disruptivo que introducir un tributo con una lógica distinta (per cápita o por consumo).
Debate público y consideraciones críticas
El proyecto no ha estado exento de cuestionamientos, que es importante recoger para un análisis balanceado:
- Sobrecarga en los estratos 4, 5 y 6 y en el comercio. Exsecretarios de Hacienda han señalado que la propuesta concentra un peso muy elevado en un universo relativamente estrecho de contribuyentes, especialmente en el pequeño y mediano comercio. Algunos concejales han advertido que “los bogotanos no resisten un impuesto más”.
- Cuestionamientos al nombre “Ciudad Inteligente”. Críticos consideran que el rótulo suaviza lo que en el fondo es un nuevo cobro tributario, y que las funcionalidades adicionales del alumbrado inteligente (cámaras, sensores) podrían financiarse por otras vías.
- Sostenibilidad temporal del cobro. La modernización tiene un costo de inversión (Capex) mayoritariamente concentrado en los primeros años; sin embargo, la sobretasa quedaría establecida de forma indefinida. Un debate abierto es si debería tener un horizonte temporal claro vinculado al proyecto o convertirse en una fuente estructural.
- Régimen aplicable a los estratos 1, 2 y 3 con avalúo alto. El proyecto grava predios de estratos populares con un avalúo superior a 20.000 UVT. Aunque busca capturar inconsistencias entre el estrato y el valor real, puede generar litigios en casos límite y sobre la definición misma de “predio de alto valor” en estratos bajos.
- Doble beneficio requerido. Para que el argumento de progresividad se sostenga, la Administración deberá demostrar, en el tiempo, que efectivamente los beneficios de seguridad y modernización llegan de manera diferencial a los sectores no gravados. De lo contrario, se convertirá en un cobro difícil de defender ante la opinión pública.
Conclusiones
Bogotá era una anomalía nacional al no cobrar el impuesto de alumbrado público. La propuesta actual se alinea con la práctica generalizada en Colombia y en Latinoamérica, aunque por una vía menos común. En todo caso, valdría la pena revisar la propuesta y mantener el concepto de cobro de la sobretasa bajo el principio de universalidad, de manera de incluir a estratos 3 ,2 y 1, así solo les apliquen tarifas simbólicas.
La elección de la sobretasa al predial (en vez del cobro vía factura de energía) es una decisión legalmente sólida (parágrafo 1, art. 349, Ley 1819/2016), técnicamente coherente con la estructura tributaria bogotana y con los antecedentes de gestión del predial en el Distrito, y políticamente diferenciadora frente a los debates que este cobro ha generado en otras ciudades.
La focalización a estratos 4, 5 y 6 y al sector productivo responde a un cálculo mixto: eventual viabilidad política, progresividad tributaria y concentración de capacidad contributiva. En todo caso, insistir en mantener el principio de universalidad e incluir estratos 3, 2 y 1, así se apliquen tarifas simbólicas con el objeto de generar sentido de pertenencia y cuidado de lo público.
El debate legislativo se centrará en: (i) el tope tarifario, (ii) la definición de “predios de alto valor” en estratos bajos, (iii) la temporalidad del cobro, (iv) los mecanismos de fiscalización del uso del recaudo y (v) posibles alivios o gradualidad para el pequeño comercio.
Para hacerle seguimiento al debate, vale la pena monitorear: proyecciones actualizadas de recaudo, pronunciamientos de los partidos con mayoría en el Concejo, la posición de gremios (Fenalco, Camacol, ANDI Bogotá) y eventuales demandas o consultas ante organismos de control.
Le recomendamos: Los ganadores y perdedores del nuevo paquete tributario de Bogotá
Acerca del autor

Clara Rojas
Abogada y Especialista en Derecho de la U del Rosario, Magister en Estudios Políticos, Representante a la Cámara por Bogotá 2014-2018, Consejera en la Unesco, docente universitaria, escritura varios libros, Cautiva -Testimonio de un Secuestro, Resiliencia Personal a Prueba de Fuego, Cartas a Emmanuel, De la Selva al Congreso, entrego otros. Actualmente, Speaker y en proceso preparación siguiente libro.

0 comentarios
Escrito por:
Clara Rojas
Abogada y Especialista en Derecho de la U del Rosario, Magister en Estudios Políticos, Representante a la Cámara por Bogotá 2014-2018, Consejera en la Unesco, docente universitaria, escritura varios libros, Cautiva -Testimonio de un Secuestro, Resiliencia Personal a Prueba de Fuego, Cartas a Emmanuel, De la Selva al Congreso, entrego otros. Actualmente, Speaker y en proceso preparación siguiente libro.


