


¿Hacia dónde va la caficultura colombiana? Macroeconomía y Caficultura
Compartir:


Excelente panorama de los últimos diez años de la economía cafetera en Colombia, los cambios estructurales en el mercado mundial, las razones del descenso en la producción, los retos de la política cafetera y las perspectivas para los próximos años*.
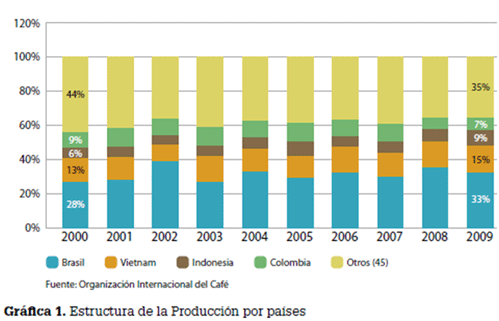
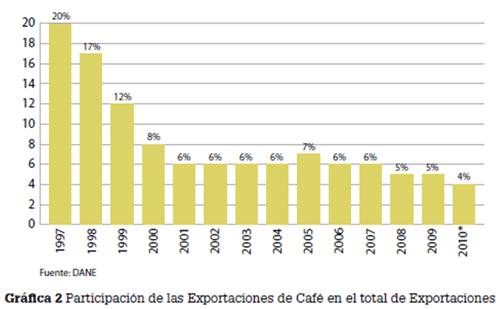
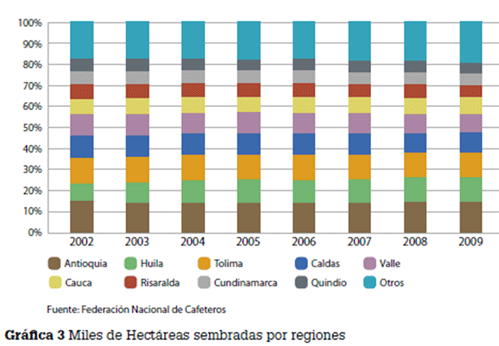
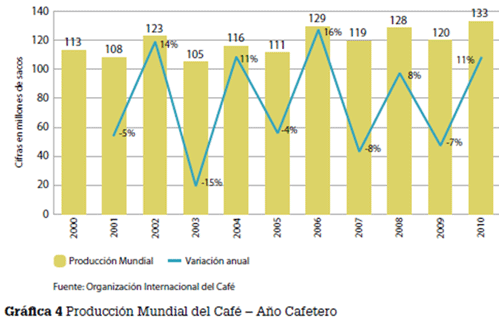
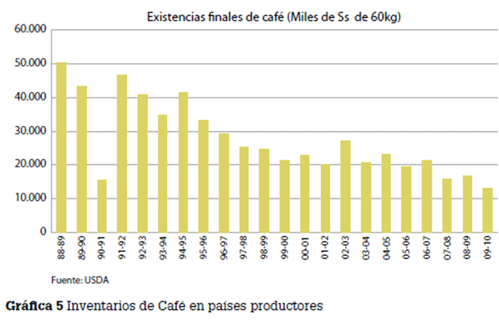
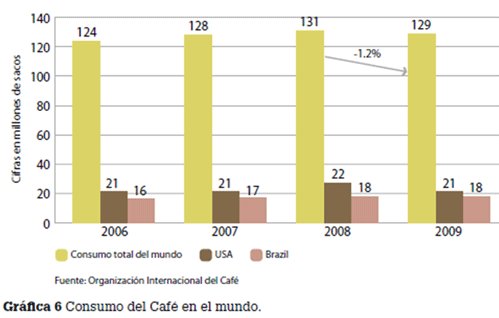
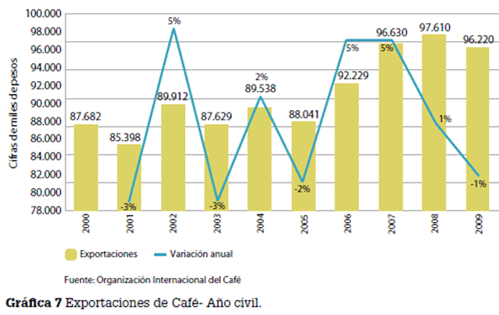
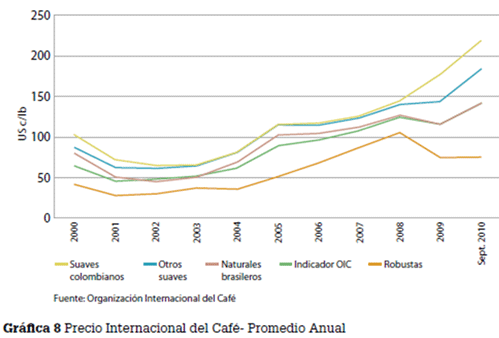
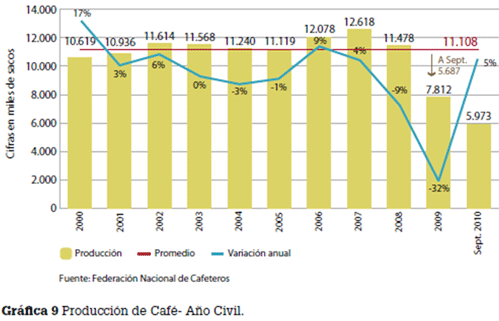
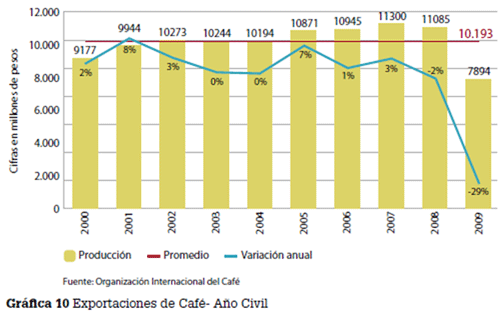
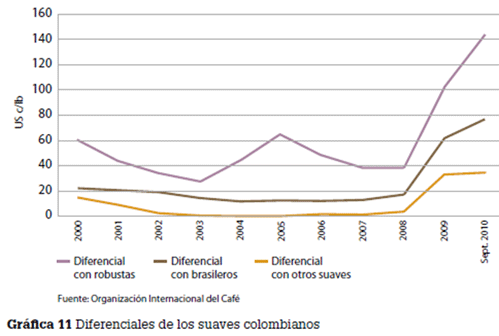
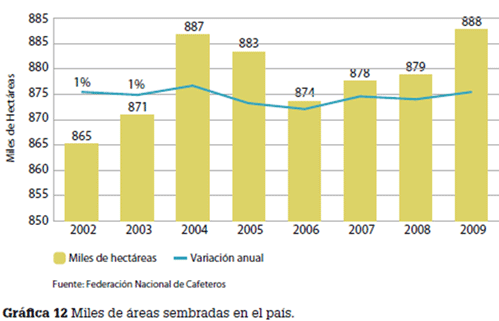
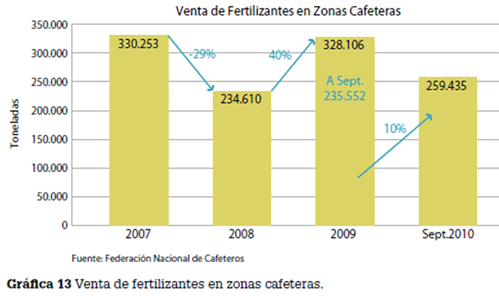
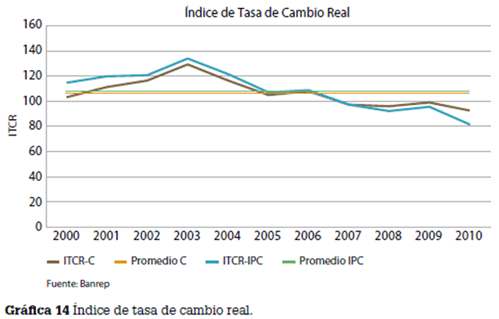
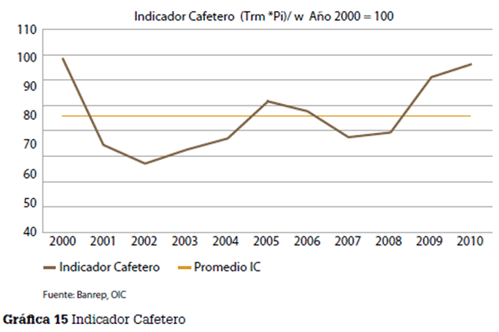
| Introducción[1] La presentación comprende cuatro temas principales. Uno se refiere a los cambios estructurales de la industria cafetera; luego, abordamos el tema del mercado internacional del café para después entrar a analizar el café en Colombia y sobre todo analizar lo que está sucediendo con la producción. Es decir, si la caída que se viene registrando, es un fenómeno estructural o coyuntural y cómo se puede atribuir a los diferentes factores. Finalmente, presentamos unas opiniones sobre los retos de la política cafetera colombiana, basado ante todo en observar y analizar a fondo el “Acuerdo” que el presidente Santos suscribió con el gerente de la Federación Nacional de Cafeteros, el cuál señala el rumbo de la política cafetera colombiana. Naturalmente debemos dejar consignado que las opiniones y responsabilidad del contenido de lo que vamos a expresar, a pesar de la ayuda que nos brindó tanto Camila Reyes como la Federación Nacional de Cafeteros, es de los autores. Cambios Estructurales Entremos a analizar los cambios estructurales. El principal cambio estructural en el manejo de la política cafetera mundial se dio en 1989 con el abandono de las cuotas establecidas bajo el Convenio Internacional del Café. Otro de los cambios estructurales sucedidos fue la aparición de nuevos y muy agresivos competidores en la producción de café verde, en donde el cambio climático pudo haber sido un fenómeno que incidió en la producción. En el mercado internacional del café se ha presentado también un cambio en los gustos del café, de hecho en los Estados Unidos, se ha desarrollado un mercado “élite” de cafés de alta calidad que exigen un producto diferenciado; también se demandan cafés orgánicos y productos de calidad y eficiencia en su preparación. En otras regiones del mundo se demandan son cafés de menor costo. Es así, como se debe proveer al mercado con todo tipo de cafés. En cuanto a los cambios estructurales en el país, sorprende encontrar, al analizar las cifras de las últimas décadas, el cambio ocurrido en la geografía cafetera colombiana, donde ya el cultivo se viene transfiriendo hacia el sur y ahora con el cambio climático, tendrá que moverse hacia franjas superiores de altura sobre el nivel del mar. Otro cambio es en las enfermedades. A principios de los noventa si acaso se hablaba de la roya, pero no se escuchaba de enfermedades como la broca y cómo ésta podría afectar al cultivo de café. Finalmente, se ha dado una reorganización en la comercialización y desregulación y, sobre todo, se encuentra que el café ha perdido importancia dentro de la economía colombiana. Lo anterior ha exigido que se tenga que modernizar la institucionalidad cafetera. Mas adelante estudiamos si el “Acuerdo” suscrito por el gremio con el Presidente Santos va en esa dirección. Colombia en el mercado mundial del café La gráfica 1, muestra la participación de Brasil, Vietnam, Indonesia, Colombia, y los otros países, en la producción total del grano. Como lo muestra la gráfica en el curso de los años Colombia pasa de ser el tercer productor mundial a ser el cuarto. En la gráfica 2, se puede ver la pérdida de importancia del café en las exportaciones totales del país. En los años setenta la mitad de las exportaciones de Colombia eran del grano. Hoy en día apenas alcanzan el 4% de las exportaciones del país. Se puede concluir entonces, que Colombia no sólo ha perdido importancia relativa como país productor de café, sino que el principal cambio estructural interno ha sido la acelerada pérdida de importancia del café en la economía colombiana. El café representa cerca del 1.6% del Producto Interno Bruto, pero puede ser algo mayor por la comercialización y trilla. Hace algo más de dos décadas el café era la tercera parte de la agricultura, ésta representaba el 20% de la economía (es decir que el café era el 7% u 8% del PIB). En el pasado los precios internacionales del café y el valor de las exportaciones, determinaban la solidez de la balanza de pagos del país y tenían una gran influencia sobre la tasa de cambio. Para el Ministro de Hacienda la discusión de la macroeconomía en el Comité Nacional de Cafeteros era fundamental, porque todo dependía de qué pasaba con el café. Si estaban altos los precios y entraban muchos dólares al país, la tasa de cambio se reevaluaba, mientras que si no había café, y bajaban los precios internacionales, inmediatamente se devaluaba el peso. En estas circunstancias, podría argumentarse que los cafeteros tenían un mecanismo automático de estabilización de sus ingresos por el impacto que tenían los precios externos del grano. Sin embargo, hoy en día, el determinante más importante de la tasa cambio son los flujos de capital a Colombia. Antes no ingresaban capitales del exterior en magnitudes significativas, ahora, las solas inversiones que se van a hacer en petróleo ascienden a $57 mil millones de dólares. La gráfica 3 muestra otro de los cambios estructurales internos: el de la geografía cafetera. En la gráfica se observa que la importancia relativa del antiguo Caldas y Antioquia disminuye, mientras la importancia del Huila, Nariño y Cauca aumenta. Esto no sólo genera una gran repercusión en la estructura de poder en los asuntos cafeteros regionales, es decir una gran importancia política, sino también en el flujo estacional del suministro del grano. Los departamentos del sur producen la cosecha entre marzo – junio mientras los otros departamentos entre octubre – diciembre. Es así, como esto ha permitido estabilizar el suministro del grano alrededor del año. ¿Qué se puede concluir de estos cambios estructurales externos e internos? Los cambios mundiales hacia la globalización, en un sistema sin cuotas, y con otros competidores, unidos a que en Colombia se registran cambios en la geografía cafetera y en la importancia del café en la economía, han exigido la modernización de la institucionalidad cafetera, para ajustarse a las nuevas condiciones del mercado externo, y a los cambios en la estructura interna de la economía colombiana. Mercado Internacional del Café – Tendencias de la producción mundial y los precios internacionales A continuación se hará un repaso sobre la producción, los inventarios, el consumo, las exportaciones y los precios en el mercado internacional del café. En cuanto a la producción, la gráfica 4 nos permite ver la producción mundial del grano y su variación porcentual de un año a otro, lo cual refleja claramente la existencia del ciclo bienal. Para 2010 – 2011 la OIC estima una producción mundial de 133 millones de sacos, motivada principalmente por el ciclo bienal del café en Brasil. De hecho, el Departamento de Agricultura de Estados Unidos pronostica un aumento de 10 millones de sacos para ese país. En los inventarios y como lo muestra la gráfica 5, se observa una gran caída. Hacia el año noventa los inventarios eran cercanos a 50 millones de sacos, con el tiempo, se dio una tendencia generalizada a reducirlos. Sin embargo, se puede decir que el año cafetero actual terminó con uno de los niveles más bajos de existencias en los países productores de café: 12. 8 millones de sacos, lo cual es muy inferior a los 27 millones de sacos, que son el promedio del periodo 1988- 89 hasta el 2009- 10. Por otro lado, la cifra de las existencias certificadas en bolsa alcanzó 2.2 millones de sacos, donde la mayor disminución en los inventarios se dio en los de suaves colombianos, los cuales continúan en cerca de 300 sacos. En el caso del consumo se encuentra con sorpresa que la crisis financiera no tuvo un mayor impacto. Como se puede ver en la gráfica 6 durante los años de crisis el consumo sólo cayó en 1.2%, lo cual es optimista frente a las cifras esperadas. De hecho, durante el último quinquenio el consumo creció a una tasa del 1.5% anual. Adicionalmente, se encuentra que los principales países que han estado motivando el crecimiento del consumo son los países emergentes, en especial Brasil, segundo consumidor del mundo. Bajo el escenario anteriormente expuesto, se encuentra una caída en las exportaciones mundiales, la cual es de esperarse teniendo en cuenta la menor producción y el agotamiento en los inventarios. Lo anterior sugiere que el consumo se adelantó sobre la base inventarios disponibles, que, como se explicó, registraron una disminución. Pero, ¿Cuál es el impacto esperado cuando se tiene un consumo sostenido, frente a una caída en la producción y en inventarios? Naturalmente un aumento en el precio. En la Gráfica 8, se observa como la escasez del grano percibida en el mercado, llevó a un aumento de los indicadores en los cuatro tipos de café, robustas, arábigos no lavados, otros suaves, y suaves colombianos; siendo el incremento de este último el más significativo. El suave colombiano llegó a niveles máximos, inclusive por encima de US $2.50 por libra. En lo corrido del 2010 el precio promedio de este ha sido US $2.18, mientras que en 2009 fue de US $1.77 por libra. Vale la pena terminar el análisis del tema internacional con algunas reflexiones. En primer lugar se encuentra la gran reestructuración en la producción mundial, en donde Colombia pierde puestos, y pasa a ocupar el cuarto lugar. En segundo lugar, se encuentra que el consumo mundial de café mantiene una tasa de crecimiento sostenido, y sorpresivamente parece no haberse afectado por la crisis financiera. En general y frente al consumo se encuentra que son los países emergentes, y no sólo los productores de café los que están contribuyendo al crecimiento del mismo. Finalmente se evidencia un aumento en los precios internacionales, originado fundamentalmente en los suaves colombianos. Esto último confirma algo muy importante: los economistas, que denominamos una baja elasticidad por la demanda de café colombiano. En otras palabras, si existiera una alta sustitución de corto plazo entre los diferentes tipos de cafés, la escasez relativa de café colombiano hubiera generado un aumento significativo en la demanda de otros suaves y por ende de su precio. Sin embargo, lo que se observa y que más adelante analizaremos es un diferencial muy fuerte entre el café colombiano y las demás clases de café. Lo anterior permite pensar en la existencia de un gusto definido por el café de calidad, es así como la diferenciación del café colombiano es algo muy importante de mantener. El café en Colombia Una vez explorado el mercado internacional del café, entraremos ahora a analizar el mercado colombiano, en donde se evidencia una caída en la producción. La gráfica 9 señala el comportamiento de la producción colombiana y la caída registrada en los últimos años. Hasta 2008 la producción promedio se situó por encima de los 11 millones de sacos; a partir del 2007-2008 se comienza a observar una caída en la producción, la cual se intensifica en el año 2008-2009. Es así, como para estos años la producción pasa de 11.5 millones de sacos a 7.8 millones de sacos. En lo corrido del año a septiembre.de 2010 se registra un crecimiento del 5%, donde la producción pasa de 5.6 millones de sacos en 2009 a 5.9 millones de sacos en 2010. Dado que aún no se tienen cifras sobre la producción de octubre–diciembre, hicimos un experimento en nuestra visita la Federación Nacional de Cafeteros: llamamos a muchos agentes al azar en diferentes sitios, y se nos informó que el café pergamino para la venta se viene ofreciendo en volúmenes mucho más grandes de lo esperado. Así a noviembre del presente año, los agentes reportaron una recuperación en la producción, a su juicio, la producción octubre – diciembre será mayor. En cuanto a las exportaciones de Colombia, se encuentra que la caída en la producción, no obstante la disminución en los inventarios, inevitablemente repercutió en un desplome de las exportaciones. En la gráfica 10 se encuentra que las exportaciones pasan de 11 millones de sacos en 2008 a 7.9 millones de sacos en el año civil 2009. Como resultado, los diferenciales de precios de los colombianos frente a los otros suaves, brasileros y robustas empezaron a aumentar significativamente. Así, según se aprecia en la gráfica 11, la escasez relativa del café colombiano generó un aumento en los precios internacionales de los suaves colombianos. Los diferenciales del café colombiano mostraron crecimiento frente a los de robustas, el diferencial promedio era de 0.59 centavos de dólar, hoy en día es de US$1.44. En el pasado en épocas de Don Arturo Gómez, expresidente de la Federación Nacional de Cafeteros, FNC, los diferenciales con otros suaves eran de cuatro centavos de dólar por libra. ¿Por qué cayó la producción de café en Colombia? Teniendo en cuenta el contexto anterior, es importante analizar ¿Por qué cae la producción colombiana? ¿Es un fenómeno estructural o coyuntural? Analicemos algunas de las hipótesis a las cuales es factible atribuirles esta caída. En primer lugar, es factible pensar que la caída en la producción se debió a una reducción en las áreas sembradas de café en el país. Sin embargo, en la gráfica 12 vemos que en los últimos 10 años el área sembrada en el país se ha mantenido casi estable, el área promedio se ha mantenido en cerca 870 mil hectáreas. Por su parte, lo que si se ha encontrado es un cambio en la superficie por regiones, como se mencionó anteriormente la explicación que recibimos tanto de la Federación como de los asesores cafeteros es que se han ido disminuyendo las áreas cafeteras calientes para desplazarse hacia el sur, principalmente por el cambio climático. Así, lo evidente es que el cultivo del café no se está reduciendo en Colombia. Otro factor al cual es atribuible la caída en la producción, es la superficie en edad productiva. Respecto a este tema, las cifras de la Federación Nacional de Cafeteros en los últimos cinco años señalan que se han renovado 300 mil hectáreas de café y de estas 100 mil hectáreas están entrando en producción en el año en curso. Según los cálculos de la FNC, estas renovaciones deben aumentar la producción en 1.2 millones sacos, así este factor tampoco parece estar explicando la caída en la producción. Ordinariamente, cuando no se pueden explicar los motivos de la caída en la producción agrícola se dice que fue el clima, pero esta vez esta hipótesis parece ser cierta. Según la Organización Mundial de Meteorología el fenómeno de La Niña del 2008 fue uno de los más fuertes históricamente. Tanto la Federación como la Oficina del Asesor del Gobierno para Asuntos Cafeteros consideran que los problemas climatológicos son el principal factor de la caída en la producción y el hecho real es que la lluvia tiene un gran impacto en la floración y a la vez promueve enfermedades y plagas. En Colombia se presentó un fuerte invierno, seguido de un verano intenso, y ahora comenzamos el invierno otra vez. ¿Cuál es el problema? Hacia el futuro puede que el clima vuelva a afectarnos adversamente, no en la cosecha octubre – diciembre pero sí en el año cafetero 2011. Ahora bien, otro factor que pudo incidir en la menor producción registrada en 2009 fue la disminución en el uso de fertilizantes. En 2008 cuando los precios del petróleo se elevaron, generaron un aumento en los precios de los fertilizantes, lo que se tradujo en una menor fertilización. Según la Federación Nacional de Cafeteros, parte de la caída de la producción se puede atribuir al menor ritmo de fertilización registrado en 2008. Como lo indica la gráfica 13, las ventas de fertilizantes cayeron en cerca de 100 mil toneladas es decir en un 29%, incidiendo así en una menor fertilización por árbol, no obstante al incentivo de $140 pesos por árbol fertilizado. A septiembre de 2010 y contrario a lo ocurrido en 2008, se evidencia un aumento en la fertilización. Es así, como en lo corrido del año se encuentra una mayor fertilización. Por el lado de los fertilizantes, hay entonces una explicación de la caída del pasado pero también una buena señal hacia el futuro. Finalmente, el último interrogante es si la caída en la producción se puede atribuir a la revaluación de la tasa cambio. Para analizar este efecto se debe tomar como referencia la tasa real de cambio. Para el cafetero, la tasa de cambio se puede definir analizando tres variables: el comportamiento del precio internacional, la tasa representativa del mercado y los costos de su producción; esto daría como resultado la tasa de cambio realmente aplicable. Al analizar el comportamiento del índice de la tasa de cambio real para Colombia, (vale la pena recordar que este índice tiene en cuenta la tasa representativa del mercado, la variación en los precios de todos los países con los que comerciamos, y el índice de precios de estos países) se encuentra que para los cuatro productos: Café, banano, flores y textiles, la apreciación ha sido menor que para el resto de productos. En la gráfica 14 se puede ver cómo la línea verde que representa estos productos está por encima del índice de tasa de cambio real del resto de productos de la economía. Así se confirma la revaluación de la tasa de cambio entre 2009 – 2010, pero se concluye que la apreciación ha sido menor para aquellos productos cuyos precios internacionales aumentaron más que el resto, como fue el caso del café. Otro ejercicio que adelantamos fue la tasa de cambio aplicable al cafetero. Esta tasa lo que mide es la tasa representativa del mercado TRM, multiplicada por el precio internacional del café, generando así el precio interno, con relación a los costos del cafetero que se miden a través de los salarios, dado que estos corresponden a cerca del 70% de los costos totales del cafetero. Como se aprecia en la gráfica 15, entre 2008 – 2010, desde el punto de vista del cafetero mejoró la tasa de cambio real, esto porque el aumento de los precios internacionales ha sido mayor a lo que se revaluó la tasa cambio y al aumento registrado en los salarios. Este indicador lo llamamos el indicador ICA que mide el valor en pesos por libra exportada con relación a los salarios en el país. Aunque la revaluación real ha tenido un impacto adverso en el mediano plazo, la verdad es que en los últimos dos años el incremento en los precios internacionales del café ha compensado el impacto adverso de la tasa de cambio nominal frente a lo que aumentaron los costos de los cafeteros (los salarios). En síntesis, la caída en la producción en Colombia no se puede atribuir a una baja en el área producción, a una menor superficie en edades productivas, ni a la revaluación de la tasa de cambio de los últimos dos años, lo cual no quiere decir que la actividad cafetera no haya sido afectada adversamente por la tendencia de largo plazo de la tasa de cambio. No obstante, sí se puede atribuir la caída en producción a problemas climáticos, a un bajo uso de variedades resistentes (sólo alcanza el 30%), y al menor uso de fertilizantes. |
| Roberto Junguito** Ángela Concha*** |
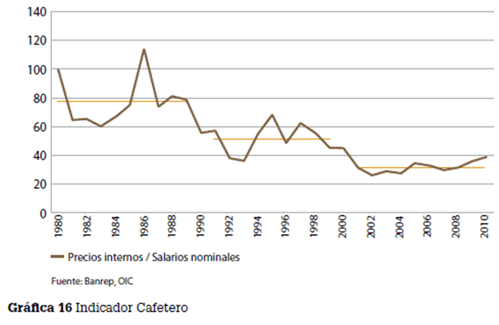
| Retos de la Política Cafetera Sobre la política internacional es un hecho que la volatilidad en los precios del café ya no se puede enfrentar mediante convenios de cuotas o de restricciones de la oferta acordada con otros países productores como se hacía en el pasado. La norma en el mundo contemporáneo es la globalización y la libertad de mercados. Sin entrar en polémicas, quisiéramos afirmar que en razón de los cambios sucedidos en el mercado internacional del grano y dados los cambios estructurales internos discutidos atrás, las autoridades cafeteras colombianas han procedido a modificar la intervención en el mercado y la regulación de la comercialización, para adaptarse a las nuevas condiciones del mercado. Así, la exportación de cafés verdes de diferentes calidades y la agilidad en la comercialización han llevado a simplificar los controles en la misma, frente a la vigente en el pasado. Más aun consideramos que es posible y deseable continuar este proceso de simplificación de regulaciones y controles. En principio la eliminación del sistema de cuotas internaciones que regían bajo el Convenio Internacional del Café adoptada desde 1989 y la más reciente decisión por parte de las autoridades cafeteras colombianas de dejar de establecer un precio de sustentación interno uniforme para la compra del café pergamino al productor llevaría a pensar que el mercado es libre y que no habría motivos para establecer controles y regulaciones a la comercialización externa del grano. Sin embargo, la literatura económica es clara en preceptuar que la intervención en el mercado es necesaria cuándo “se presentan fallas de mercado”. Ante esto cabe preguntarse ¿Cuáles fallas de mercado pueden presentarse en un mercado mundial libre de cuotas y restricciones? Cabe mencionar algunas: Lo primero es que el mercado mundial no es totalmente competitivo. Hay una gran concentración tanto en la compra de café verde como en la tostación del café, lo que da un poder a estas empresas multinacionales. Lo segundo es que hay diferenciación del producto del café verde lo que se ilustra en el comportamiento de los indicadores ICO según tipos de café. Esto debe llevar a los productores colombianos y a las autoridades a establecer regulaciones que permitan optimizar la prima de calidad de los suaves colombianos. En tercer lugar está el problema de la geografía colombiana y el gran número de municipios donde se produce el café, unido al pequeño tamaño del productor del café en Colombia. Esta situación hace que las compras del pergamino resulten difíciles de adelantar en ciertas zonas. Un mercado libre sin intervención de la Federación y de las Cooperativas en las compras podría incidir negativamente en el precio de compra a pequeños cafeteros en zonas alejadas. Por último destacamos el tema de la conveniencia de extraer ahorros de los cafeteros para la provisión de bienes públicos. Es clara la necesidad de adelantar investigación y extensión agrícola y esto requiere recursos. De ahí que sea conveniente mantener la tributación de la contribución cafetera con destino al Fondo Nacional del Café y a Cenicafé. En conclusión, no obstante que existe un mercado mundial abierto, el mercado cafetero no es lo que se podría denominar como un mercado perfecto donde haya un gran número de compradores y exportadores. En estas condiciones necesariamente deben continuar estableciéndose algunas regulaciones. El Acuerdo para la Prosperidad Cafetera En la Presidencia de la República y en el Ministerio de Agricultura hay dos personas, el Presidente Juan Manuel Santos y Juan Camilo Restrepo, que han estado inmersas en el sector cafetero toda la vida, conocen a los exportadores, comercializadores, productores y saben cómo funciona el mercado interno y externo. Si hay algún gobierno que conozca de café es este. Es, en estas condiciones, que el Presidente Santos y el gerente de la FNC suscribieron el “Acuerdo para la Prosperidad Cafetera y creo que hay que dimensionar su importancia y sus implicaciones porque es la primera vez que los acuerdos cafeteros los suscribe el mismo Presidente. Aún el “Acuerdo” del ex presidente López durante la bonanza de 1975, los que adelantó el Presidente Lleras Restrepo durante su mandato, el Presidente Betancur en 1986 y el Presidente Uribe en el 2002 eran suscritos a través del ministro de Hacienda de turno. ¿Qué busca el “Acuerdo para La Prosperidad Cafetera? Primero que todo, consolidar la caficultura como locomotora del agro, mejorar la competitividad, formalizar el empleo de empresarios cafeteros, la promoción del desarrollo rural y la erradicación de la pobreza, así como fortalecer las finanzas del Fondo Nacional del Café. Cabe recordar que el Presidente Santos en su Plan de Desarrollo escogió cinco locomotoras para estimular la economía, donde la agricultura es una de ellas y por la vía del Acuerdo el café se convierte en la locomotora de la agricultura. Como resultado se puede esperar atención y apoyo al sector cafetero. ¿Cómo? Ampliando los programas de renovación, el uso de variedades resistentes y expansión del área cafetera hasta en 200 mil hectáreas. ¿En dónde? En las fincas cafeteras, en zonas de mayor altura sobre el nivel del mar. Y en nuevas áreas que permitan contribuir a la paz en nuestro país. Dentro de los propósitos de estimular la producción del grano, debe quedar para estudio de las autoridades y de los expertos el análisis de los beneficios y los costos de promover la producción de robusta — conilones — en las zonas aptas para ello, por ejemplo en la Amazonía, como lo han hecho países como Brasil. Se debería hacer análisis concienzudo de los costos porque el tema de las calidades y la diferenciación del producto se pueden perder, así como la prima de calidad de los suaves colombianos si se manejan otros cafés. La producción de robusta podría orientarse para el consumo interno. El resultado podría ser un millón de sacos más de los cafés arábigos normales para exportar permanentemente. La segunda implicación de la propuesta de convertir al café en la locomotora del agro es ampliar la renovación de cafetales a través de los programas de competitividad, permanencia, y sostenibilidad. Sin embargo, la organización de pequeños productores de Colombia con cultivos de apenas 1.7 hectáreas difiere mucho de la caficultura en Brasil y la mecanización es mucho más difícil, como también lo es el propósito de sustitución de café con variedades resistentes. El “Acuerdo” propone profundizar el mecanismo de cobertura interna de precios mediante el contrato de compra de café con entrega a futuro y el contrato de protección de precios; estos son mecanismos de cobertura de riesgo que buscan proteger el ingreso del cafetero con mecanismos modernos de cobertura. En este enfoque hay una gran diferencia frente al pasado cuándo se manejaba el sostenimiento y compra por parte del Fondo Nacional del Café. Hoy en día es un manejo de mercado. También se deben estimular coberturas de tasa cambio, y permitir coberturas de ciertos riesgos, por ejemplo, del precio externo del café, así como coberturas con seguros. Con el Ministerio de Agricultura estamos hablando de seguros agrícolas para cubrir riesgos de la cosecha. Por otro lado, también se debe plantear qué hacer para inducir a que haya una mayor utilización de las variedades resistentes, ya que esto es un mecanismo de cobertura frente a las enfermedades que tienen los productores. Por el lado de la competitividad el gobierno afirma estar dispuesto a dar apoyos fiscales para mejorar la competitividad del café y establece que la construcción de infraestructura es una prioridad. Esto implica que habrá asignaciones presupuestales dentro de la estrategia de la infraestructura a las vías terciarias en las zonas cafeteras. Esto representa un beneficio porque va a costar menos traer el café. Otras herramientas importantes para promover la competitividad son la educación y formación especializada, a través de creación de la Universidad café. La investigación tecnológica a través de alianzas desde Cenicafé con apoyo de las regalías. La investigación agrícola es un bien público que se debe apoyar con recursos del estado como lo propone el “Acuerdo”. Otro objetivo planteado es el desarrollo rural, el empleo y la erradicación de la pobreza en la zona cafetera. Para esto, el “Acuerdo” propone formalizar el empleo de los empresarios cafeteros, extendiendo el acceso a la seguridad social y erradicar la pobreza entre la población cafetera fomentando cultivos en fincas de menos de cinco hectáreas con tres sembradas en café. Sobre todo en el tema de la seguridad social, como asegurador, debo manejar las aseguradoras de riesgos profesionales, ARP y las pensiones y es una excelente iniciativa pero es costosa porque el productor cafetero es al mismo tiempo empleador y empleado al poner la mano de obra. En este caso, los aportes serían significativos, pues el monto de recursos es muy grande. Frente al “Acuerdo” se conviene revisar el mecanismo de cálculo de la contribución cafetera. Este es un tema de preocupación para ustedes. Cuando fui ministro de Hacienda establecimos la actual contribución de los seis centavos. Esta ha funcionado bien pero lo que propone el “Acuerdo” es atar la contribución cafetera al precio internacional de café para generar ahorro en las épocas de precios altos. Entiendo que complica las cosas, pero parece una propuesta razonable el inducir que los cafeteros hagan un mayor esfuerzo tributario en las épocas que tienen buenos precios externos. Esto implica modificar el sistema actual de una contribución específica de seis centavos por libra exportada. Es aumentar el esfuerzo fiscal de los productores en época de bonanza y el hecho real es que esto dota al Fondo Nacional del Café de recursos, y si se esperan cambios tecnológicos esa puede ser la alternativa. Como reflexión final sobre los apoyos fiscales del gobierno, debo agregar que en general un aspecto del nuevo entorno de la política cafetera es la menor dependencia que debe existir en la transferencia de recursos fiscales al sector cafetero a largo plazo. Esta es la realidad de lo que puede pasar en dos o tres años, el país goza de una fortaleza fiscal que ha permitido dar apoyo al sector productivo privado, en el mediano plazo se debe contemplar que el acceso sea reducido. En este sentido deben definirse las prioridades de gastos que debe adelantar la FNC con cargo a los recursos del Fondo y las áreas para las cuales es justificable solicitar apoyos financieros del Estado. El Fondo Nacional del Café debe tener a su cargo la provisión de bienes públicos, pero hay que precisar qué es en economía un bien público: es aquel bien que cualquier persona puede consumir y que al ser consumido no se lo quita al otro. La investigación agrícola es un caso clásico de un bien público, porque se invierten recursos, como lo vimos en Brasil, en desarrollo de variedades resistentes y el hecho de que surja la variedad resistente ya vuelve mecánica la reproducción y todo el mundo la puede usar. ¿La renovación de cafetales es un bien público o no? Es un bien privado, pero maneja un aspecto público y es que si el país renueva los cafetales de manera sistemática no va a tener esas fluctuaciones en la producción y habría un suministro de café permanente para los mercados. Para terminar deseamos hacer referencia a la siguiente gráfica que muestra el indicador cafetero desde el año 1980 en adelante. ¿Cuál ha sido la tasa real de cambio al cafetero colombiano a través de la historia? Observen que en los años ochentas la tasa de cambio se devaluó y aparte de eso los cafeteros ganaron el efecto del precio. Después la tasa de cambio, por la caída de los precios internacionales y por la revaluación fue bajando. Lo que es interesante de este indicador es ver que al dividir el precio interno del café por los salarios, se observa un riesgo de largo plazo para el sector cafetero, relacionado totalmente con la competitividad, en la medida en que aumenten los salarios más rápidamente que el precio internacional del café y que la tasa de cambio, el indicador cafetero va cayendo y puede caer a futuro. En los últimos años se ha dado un mejoramiento leve en la tasa cambio y una recuperación. La conclusión es que en los años 80 la revaluación y la bonanza cafetera generaron que la relación de precios sobre salarios se incrementara. Sin embargo, a partir de entonces y hasta el año 2000 se observa un deterioro en esa relación, lo que disminuye los incentivos a la producción. Hacia el futuro una condición indispensable para que no siga disminuyendo el incentivo para producir café a largo plazo, es que de alguna manera esta relación tienda a estabilizarse. Una forma de hacerlo, dado que los cafeteros no tienen control ni sobre la política salarial ni sobre el precio internacional del café, y tampoco sobre la tasa cambio del mercado es a través de los incrementos muy grandes en la producción de café que llevan a plantear ese cambio tecnológico. Este es un inmenso reto para Cenicafé, lograr un cambio tecnológico que permita que el café sea la locomotora de la innovación del presidente Santos. En conclusión si se quiere que el café sea la locomotora de la agricultura, la innovación en café es la herramienta más fundamental. * Tomado de la Memoria de la LXXIV Asamblea Anual de la Asociación Colombiana de Exportadores de Café (ASOEXPORT): ¿Hacia dónde va la caficultura colombiana? http://www.asoexport.org/sites/default/files/Memorias%20Asoexport%202010.pdf ** Presidente de Fasecolda. *** Investigadora de Fasecolda |
Acerca del autor

Angelica Zambrano

0 comentarios


