


Evolución de los ingresos fiscales de municipios PDET
Compartir:


Se cumplen siete años del fin del conflicto con las FARC. ¿Cómo se han comportado los ingresos fiscales de los municipios que el acuerdo consideró prioritarios?
Jorge Mario Bueno*, David Castillo** y Luis Carlos Calixto Rodríguez***
Avances jurídicos

A partir de la firma del Acuerdo de Paz, el 1 de diciembre del 2016 comenzó la ejecución de una serie de medidas encaminadas a erradicar las supuestas causas del conflicto armado, principalmente en las zonas rurales y apartadas del país.
A pesar de la polarización y los debates políticos, desde 2016, se han realizado ajustes institucionales para utilizar los recursos de cooperación internacional en el cumplimiento de los compromisos pactados entre el gobierno y las FARC. Desde la firma, se han realizado las siguientes acciones:
- Se aprobó el Acto Legislativo 01 de 2016. Este adicionó un artículo transitorio a la Constitución para reducir el número de debates en el Congreso requeridos para la aprobación de leyes y actos legislativos.
- El mismo Acto Legislativo adicionó otro artículo transitorio que establece que el gobierno, durante los próximos 20 años, debe incluir en el Plan Plurianual de Inversiones un componente específico para la paz. De este modo se da prioridad a las poblaciones más afectadas por la pobreza rural, las economías ilegales, la debilidad institucional y el conflicto armado.
- Se creó el Sistema Integral de Verdad, Justicia, Reparación y No Repetición, conformado por la Justicia Especial para la Paz (JEP) y la Unidad de Búsqueda de Desaparecidos, entre otras. Dichas instituciones deben aplicar el marco de justicia transicional definido en el Acuerdo.
- Se creó la Agencia de Renovación del Territorio (ART) para apoyar la ejecución de los Programas de Desarrollo con Enfoque Territorial (PDET) definidos en el primer punto del Acuerdo.
- Se modificó el Sistema General de Regalías (SGR) para incorporar la creación del OCAD PAZ, organismo encargado de escoger los proyectos financiados con las regalías. Los anteriores recursos se destinan a la financiación de proyectos que incluyan sectores como la agricultura, ambiente y desarrollo sostenible, inclusión social, reconciliación, transporte, derecho, reparación de víctimas y justicia.
- Mediante el CONPES 3932 de 2018 se estableció el Plan Marco de Implementación (PMI), que define las líneas de acción de cada punto del Acuerdo y las proyecciones presupuestales.
- De acuerdo con el Plan Plurianual de Inversiones (2022-2026), y su respectivo PND, se estiman inversiones para los próximos cuatro años de 50, 4 billones. Vale la pena destacar que el mayor esfuerzo presupuestal lo realiza la nación a través del PGN y de los impuestos. Se estima una cifra cercana a los 24, 98 billones, el 49, 5% de los recursos para la paz.
El Acuerdo desarrolla seis ejes temáticos: Reforma Rural Integral (RRI): hacia un nuevo campo colombiano; Participación Política: apertura democrática para construir la paz; Fin del Conflicto; Solución al problema de las drogas ilícitas; Acuerdo sobre las víctimas; y, por último, Mecanismos de implementación y verificación.
Le recomendamos: El impuesto predial: un problema en el cómo, no en el techo
Programas de Desarrollo con Enfoque Territorial
El primer punto establece l0s Programas de Desarrollo con Enfoque Territorial (PDET) para intervenir en los municipios más afectados por el conflicto. El Decreto 893 de 2017 precisa que serán ejecutados en 170 municipios, agrupados en 16 subregiones. Esta medida beneficiará al 36% del territorio nacional y al 24% de la población rural, es decir, a 6,6 millones de personas.
De acuerdo con el DANE, se estima que en estos municipios el 57 % de la población rural es pobre, con 11,3 puntos porcentuales por encima de la media rural nacional. Adicionalmente, según el Registro Único de Víctimas, una de cada tres personas, es decir, casi 2,8 millones, son víctimas directas del conflicto. A continuación, se presenta una evaluación general de los 170 municipios del PDET.
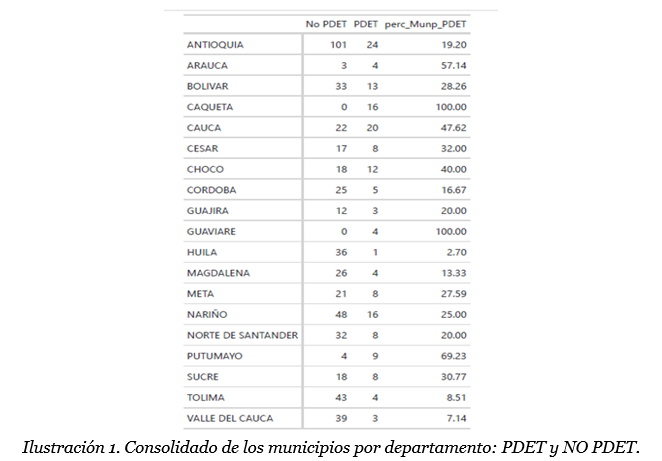
Hay otros departamentos con altos porcentajes de municipios PDET como Arauca (57,14%), Cauca (47,62%) y Putumayo (69.23%). Los anteriores porcentajes reflejan la crítica situación del sur del país, así como la presencia histórica de cultivos ilícitos en otros territorios. Por último, dicha catalogación también cobijo municipios con altos niveles económicos como Antioquia (19,20%) y Valle del Cauca (7,14%).
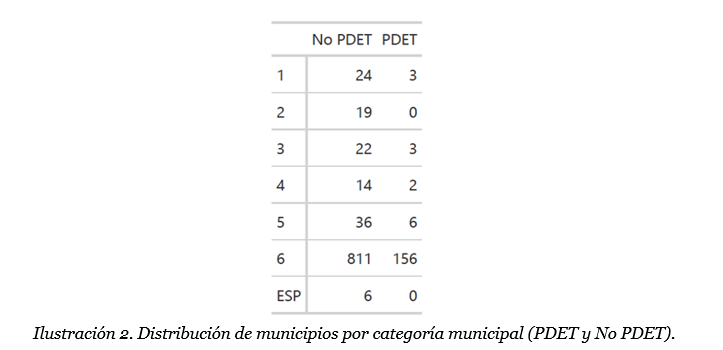
De los 170 municipios, los departamentos del Caquetá y Guaviare fueron clasificados como territorios PDET. Esta medida refleja la intensidad del conflicto armado en varios territorios donde la violencia no hizo ningún tipo de distinción.
Evolución del comportamiento fiscal
Ingresos fiscales (cuenta 4.1): al comparar el valor consolidado de los ingresos fiscales entre 2010 y 2022, se evidencia que los municipios no PDET, en 2010, superan los 13,9 billones, mientras que los municipios PDET reportan ingresos por 1,06 billones.
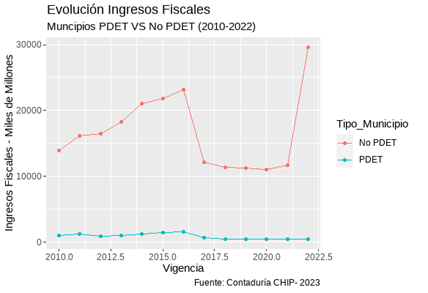
Los anteriores porcentajes pueden explicarse gracias a la caída en el crecimiento de la economía y el precio del petróleo. También es importante considerar el aumento de la tasa de cambio en las transferencias de la nación. Hay que aclarar que las cifras pueden cambiar por la falta de reportes de información financiera en el sistema CHIP.
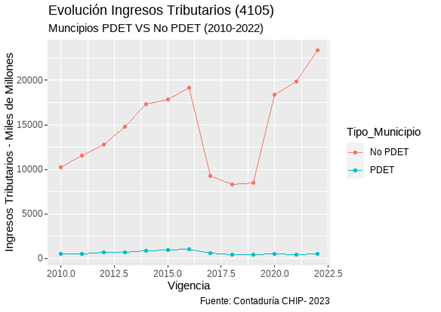
Ingresos tributarios (cuenta 4.1.05): al revisar el comportamiento de los ingresos tributarios, es decir, de los que provienen de impuestos, sobretasas y gravámenes establecidos a nivel nacional, es posible evidenciar que los municipios no PDET reportaron en 2010 10, 24 billones. Por otro lado, los PDET recibieron 0, 467 billones. En 2016, los municipios PDET y no PDET recibieron 19, 14 billones y 1, 01 billones, respectivamente.
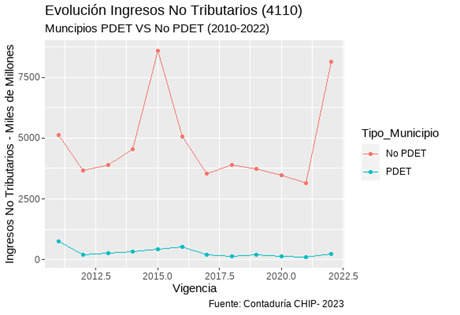
Ingresos no tributarios (cuenta 4.1.05): respecto a los ingresos no tributarios, es decir, los que provienen de los servicios prestados por actividades como la venta de pliegos, patentes y tarifas de servicios, es posible afirmar que los ingresos de los municipios PDET presentan el mejor comportamiento y son más estables. En 2013, los territorios no PDET pasaron de reportar 3, 90 billones, mientras que los PDET recibieron ingresos por el valor de 0,253 billones.
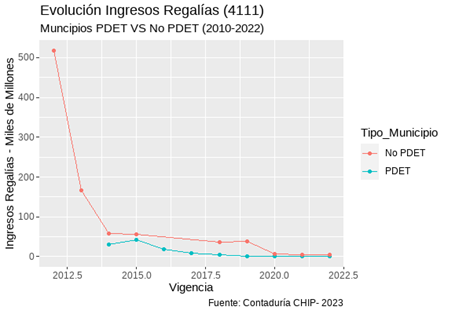
Para el período analizado, se evidencia un bajo nivel de ingresos por regalías incluso en los municipios PDET. Por ejemplo, pasaron de recibir 0, 030 billones en 2018 a no reportar ingresos entre 2019 y 2022.
Retos y resultados
Para el período analizado, se evidencia un bajo nivel de ingresos por regalías incluso en los municipios PDET. Por ejemplo, pasaron de recibir 0, 030 billones en 2018 a no reportar ingresos entre 2019 y 2022. La anterior permutación nos obliga a velar por la adecuada presentación de los resultados por parte de las autoridades territoriales, sobre todo cuando tienen acceso a distintas fuentes de financiamiento desde el Sistema General de Regalías.
En lo concerniente a la evolución de los ingresos fiscales, tributarios y no tributarios, es consistente el aumento entre 2010 y 2016. De igual forma, es evidente el comportamiento decreciente entre 2017 y 2020. En pocas palabras, este fenómeno responde al impacto de la pandemia de COVID-19, la cual afectó todas las actividades económicas y generó demoras en los reportes. Por el contrario, en el caso de los municipios PDET, la tendencia es descendente.

Puede leer: Desactualización catastral: grandes pérdidas para los municipios
*Este artículo hace parte de la alianza entre Razón Pública y la Facultad de Economía de la Universidad Externado de Colombia. Las opiniones expresadas son responsabilidad de los autores.
Acerca del autor

Jorge Bueno - David Castillo - Luis Calixto
* Estudiante de la Especialización en Econometría de la Facultad de Economía de Universidad Externado.
** Estudiante de la Especialización en Econometría de la Facultad de Economía de Universidad Externado.
*** Economista y magister en Ciencias Económicas de la Universidad Externado. Posee conocimiento en el manejo de bases de datos, análisis estadístico y diseño de políticas públicas.

0 comentarios

Escrito por:
Jorge Bueno - David Castillo - Luis Calixto
* Estudiante de la Especialización en Econometría de la Facultad de Economía de Universidad Externado. ** Estudiante de la Especialización en Econometría de la Facultad de Economía de Universidad Externado. *** Economista y magister en Ciencias Económicas de la Universidad Externado. Posee conocimiento en el manejo de bases de datos, análisis estadístico y diseño de políticas públicas.


